15 เรื่องต้องรู้ก่อนเลือกกองทุนหุ้นอินเดียในไทย
ข้อมูลผลตอบแทน 1 ปีที่เทียบกันได้ ณ วันเดียวกันยังรวบรวมไม่ครบ เราจึงเปลี่ยนเป็นคู่มือ 15 ประเด็นที่ควรตรวจสอบก่อนเลือกกองทุนหุ้นอินเดียในไทย พร้อมแนวทางเช็กตัวเลขจากแหล่งทางการ
ไปยังหัวข้อ
- 01วิธีอ่านผลตอบแทนย้อนหลัง 1 ปี
- 02วันที่อ้างอิงข้อมูล
- 03กองทุนดัชนีกับกองทุนบริหารเชิงรุก
- 04กองทุนหลักต่างประเทศ (Feeder Fund)
- 05ความเสี่ยงอัตราแลกเปลี่ยน
- 06ค่าธรรมเนียมกองทุน
- 07กองทุนรหัส K-INDX และ K-INDIA-A
- 08กองทุนรหัส SCBINDIA SCBINDIAA และ SCBINDEQ(A)
- 09กองทุนรหัส KT-INDIA-D
- 10หมวดกองทุนตามมาตรฐาน AIMC
- 11การเทียบกับดัชนีอ้างอิง
- 12ความผันผวนของตลาดหุ้นอินเดีย
- 13สัดส่วนในพอร์ตการลงทุน
- 14การทยอยลงทุนแบบ DCA
- 15ความหมายของรหัสต่อท้ายชื่อกองทุน
กองทุนหุ้นอินเดียเป็นหมวดที่นักลงทุนไทยพูดถึงมากขึ้นเรื่อยๆ เพราะอินเดียเป็นเศรษฐกิจขนาดใหญ่ที่ประชากรจำนวนมาก และเป็นทางเลือกกระจายความเสี่ยงนอกเหนือจากหุ้นไทยและหุ้นสหรัฐฯ ทีมงาน MachidaRank ตั้งใจจัดอันดับกองทุนหุ้นอินเดียตามผลตอบแทนย้อนหลัง 1 ปี ณ สิ้นปี 2568 แต่ข้อมูลที่รวบรวมได้ยังไม่ครบทุกกองและมีวันที่อ้างอิงไม่ตรงกัน การเอาตัวเลขต่างวันมาเรียงกันจะทำให้ผู้อ่านเข้าใจผิด เราจึงไม่ขอเดาตัวเลขและเปลี่ยนรูปแบบเป็นคู่มือแทน บทความนี้รวม 15 ประเด็นที่ควรรู้ก่อนเลือกกองทุนหุ้นอินเดีย ตั้งแต่วิธีอ่านผลตอบแทน ความเสี่ยงค่าเงิน ไปจนถึงรหัสกองทุนที่พบบนแพลตฟอร์มข้อมูล เพื่อให้คุณนำไปตรวจกับข้อมูลทางการของ AIMC และหนังสือชี้ชวนได้ด้วยตัวเอง
คัดเลือกอย่างไร
เราคัดประเด็นจากสิ่งที่นักลงทุนต้องตรวจจริงก่อนซื้อกองทุนหุ้นอินเดีย และจากรหัสกองทุนที่พบบนหน้าข้อมูลกองทุน ไม่ได้ตัดสินว่ากองใดดีกว่ากอง ลำดับที่นำเสนอเป็นเพียงลำดับการเล่า ตัวเลขผลตอบแทนต้องตรวจจากแหล่งทางการ ณ วันที่อ้างอิงเดียวกันเสมอ
ทั้ง 15 รายการ
วิธีอ่านผลตอบแทนย้อนหลัง 1 ปี
ตัวเลขระยะสั้นที่ต้องอ่านอย่างระมัดระวัง
พื้นฐานที่ต้องรู้
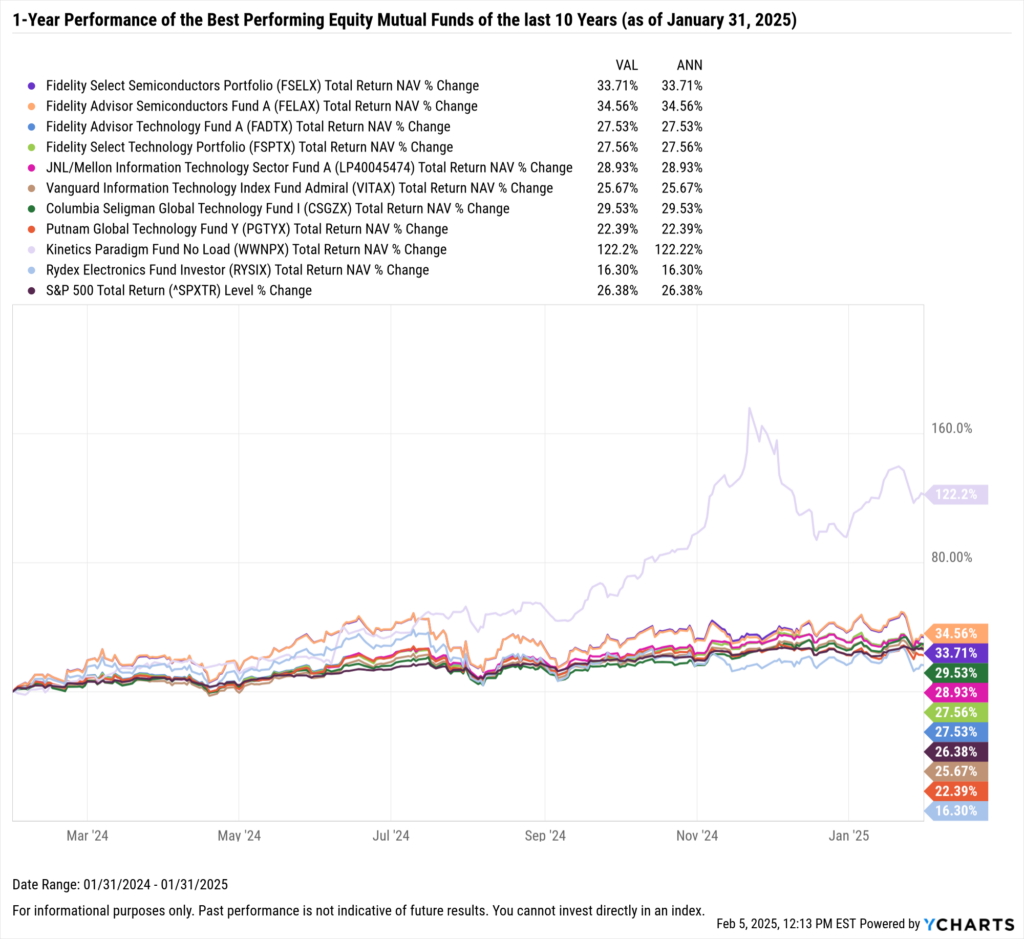
ผลตอบแทนย้อนหลัง 1 ปีบอกว่ามูลค่าหน่วยลงทุนของกองทุนเปลี่ยนแปลงไปเท่าใดในช่วง 12 เดือนที่ผ่านมา เป็นตัวเลขที่เห็นง่ายที่สุด จึงถูกใช้เทียบกองทุนกันมากที่สุด ทั้งในหน้าข้อมูลกองทุน เว็บจัดอันดับ และสื่อโฆษณาของผู้ขาย นี่คือเหตุผลที่เราวางเรื่องนี้ไว้เป็นข้อแรกของบทความ เพราะเป็นตัวเลขแรกที่ผู้อ่านส่วนใหญ่จะเจอ
แต่ความง่ายก็มาพร้อมข้อจำกัดสำคัญ คือช่วงเวลาสั้นเกินไป หากตลาดขึ้นแรงหรือลงแรงในปีเดียว ตัวเลขจะบิดเบือนภาพรวมของกองได้ทันที กองที่ดูโดดเด่นในปีนี้อาจเป็นเพียงผลของจังหวะตลาด ไม่ใช่ฝีมือการบริหารหรือคุณภาพของนโยบายลงทุน ผลตอบแทน 1 ปีจึงไม่ควรเป็นเกณฑ์เดียวในการตัดสินใจ
วิธีใช้ให้เกิดประโยชน์คือดูร่วมกับผลตอบแทน 3 ปีและ 5 ปีต่อปี หากกองนั้นมีอายุนานพอ เพื่อดูว่าผลงานสม่ำเสมอหรือไม่ และควรเทียบกับดัชนีอ้างอิงและกองในหมวดเดียวกันด้วย อีกข้อที่ต้องจำคือตัวเลขต้องมาจากวันอ้างอิงเดียวกัน มิฉะนั้นการเรียงอันดับจะไม่ยุติธรรม ซึ่งเป็นประเด็นที่เราอธิบายต่อในข้อถัดไป
- ดูง่ายแต่ระยะสั้น
- ควรเทียบร่วมกับช่วงเวลาอื่น
- ต้องเทียบ ณ วันเดียวกัน
จุดเด่น
- เทียบกองได้รวดเร็ว
ข้อควรรู้
- ไม่สะท้อนภาพระยะยาว
เหมาะกับใคร
เหมาะกับผู้เริ่มคัดกรองกองทุนเบื้องต้นก่อนอ่านรายละเอียดเพิ่ม
วันที่อ้างอิงข้อมูล
ตัวแปรที่ทำให้การเทียบกองผิดพลาดบ่อยที่สุด
ต้องตรวจทุกครั้ง
หน้าข้อมูลกองทุนแต่ละเว็บอัปเดตไม่พร้อมกัน บางหน้าแสดงข้อมูลช่วงต้นปี บางหน้าแสดงช่วงปลายปี ปัญหานี้เกิดขึ้นจริงระหว่างที่เรารวบรวมข้อมูลกองทุนหุ้นอินเดีย เพราะวันที่ "ข้อมูล ณ" บนแต่ละหน้าไม่ตรงกัน และมีหน้าหนึ่งที่ข้อมูลเก่ากว่าหน้าอื่นอย่างเห็นได้ชัด
เหตุที่เรื่องนี้สำคัญคือการเอาตัวเลขต่างวันมาเรียงกันทำให้การเปรียบเทียบไม่ยุติธรรม ตลาดหุ้นเคลื่อนไหวทุกวัน กองที่ใช้ตัวเลขช่วงตลาดดีจะดูเหนือกว่ากองที่ใช้ตัวเลขช่วงตลาดแย่ ทั้งที่อาจไม่ได้ต่างกันเลยในเชิงคุณภาพ นี่คือกับดักที่ผู้อ่านทั่วไปมองข้ามได้ง่าย
แนวทางที่เราใช้และแนะนำคือเลือกวันอ้างอิงเดียวกันก่อนเริ่มเทียบ เช่น สิ้นปี 2568 แล้วดึงตัวเลขของทุกกองจากแหล่งเดียวกัน เพื่อให้วิธีคำนวณและวันตัดข้อมูลสอดคล้องกัน เมื่ออ่านอันดับจากเว็บใดก็ตาม ให้มองหาวันที่อ้างอิงเป็นอย่างแรก หากไม่ระบุวัน ควรถือว่าตัวเลขนั้นยังเชื่อถือไม่ได้เต็มที่
- สิ่งที่ต้องตรวจ
- วันที่ตรงกันทุกกอง
- แหล่งตรวจสอบ
- SEC Fund Factsheet
- ข้อมูลต่างวันเทียบกันไม่ได้
- เลือกวันอ้างอิงเดียว
- ตรวจแหล่งเดียวกัน
เหมาะกับใคร
เหมาะกับทุกคนที่จะเทียบผลตอบแทนหลายกองพร้อมกัน
กองทุนดัชนีกับกองทุนบริหารเชิงรุก
สองแนวทางการลงทุนในตลาดอินเดีย
เลือกสไตล์
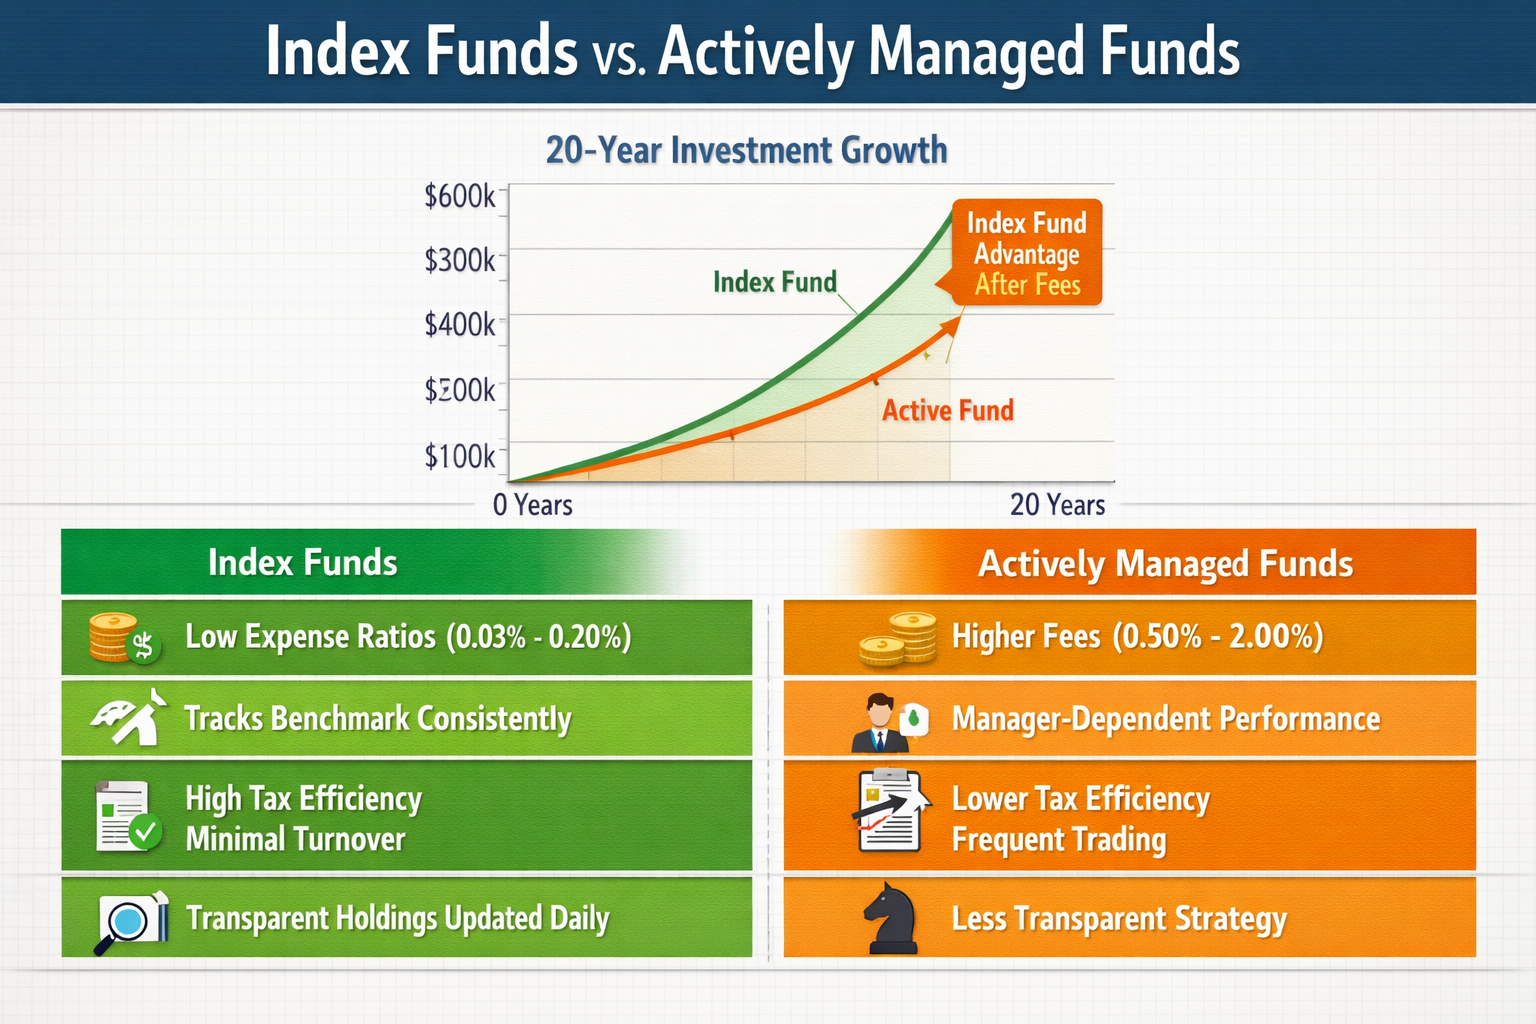
กองทุนดัชนีกับกองทุนบริหารเชิงรุกเป็นสองแนวทางหลักที่ผู้ลงทุนจะเจอเมื่อเลือกกองหุ้นอินเดีย กองทุนดัชนีมุ่งตามดัชนีอ้างอิงให้ใกล้เคียงที่สุด ส่วนกองบริหารเชิงรุกให้ผู้จัดการเลือกหุ้นเองเพื่อพยายามทำผลงานดีกว่าดัชนี ความต่างนี้กำหนดลักษณะของกองตั้งแต่ต้น
สิ่งที่ทำให้สองแบบต่างกันชัดเจนคือค่าธรรมเนียมและความคาดหวัง กองเชิงรุกต้องอาศัยฝีมือผู้จัดการ จึงมีโอกาสให้ผลงานต่างจากตลาดได้ทั้งดีกว่าและแย่กว่า ขณะที่กองดัชนีให้ผลงานที่คาดเดาได้มากกว่าเมื่อเทียบกับดัชนี ผู้ลงทุนจึงควรถามตัวเองว่าต้องการผลตอบแทนที่ใกล้ตลาดหรือยอมรับความไม่แน่นอนเพื่อโอกาสที่สูงกว่า
วิธีตรวจสอบที่ใช้ได้จริงคืออ่านนโยบายในหนังสือชี้ชวน เพื่อดูว่ากองใช้ดัชนีใดเป็นเกณฑ์ และบริหารแบบไหน อย่าตัดสินจากชื่อกองอย่างเดียว เพราะชื่อบางกองไม่บอกชัดว่าเป็นดัชนีหรือเชิงรุก และควรเลือกเทียบกองที่ใช้แนวทางเดียวกันเท่านั้น
- ดัชนีตามตลาด
- เชิงรุกพึ่งผู้จัดการ
- ต้นทุนต่างกัน
เหมาะกับใคร
เหมาะกับคนที่ต้องการเลือกสไตล์ให้ตรงเป้าหมาย
กองทุนหลักต่างประเทศ (Feeder Fund)
โครงสร้างที่กองทุนไทยส่วนใหญ่ใช้
โครงสร้าง
กองทุนหุ้นอินเดียในไทยจำนวนมากไม่ได้ซื้อหุ้นอินเดียโดยตรง แต่นำเงินไปลงทุนต่อในกองทุนหลักต่างประเทศ รูปแบบนี้เรียกว่า Feeder Fund และเป็นเหตุผลที่ผู้ลงทุนไทยเข้าถึงตลาดอินเดียได้ผ่านบริษัทจัดการในประเทศ
สิ่งที่ต้องเข้าใจคือผลงานของกองในไทยขึ้นอยู่กับกองทุนหลักโดยตรง ไม่ว่ากองหลักจะทำได้ดีหรือแย่ ผู้ถือหน่วยก็รับผลนั้นไปด้วย นอกจากนี้ยังมีค่าใช้จ่ายสองชั้น คือค่าใช้จ่ายของกองหลักและของกองที่ขายในไทย ซึ่งมีผลต่อผลตอบแทนสุทธิในระยะยาว การเปรียบเทียบจึงควรดูภาพรวมต้นทุนทั้งสองชั้นด้วย
สิ่งที่ควรตรวจในเอกสารของบริษัทจัดการคือชื่อกองทุนหลัก ขนาดกอง และนโยบายของกองทุนหลัก เช่น ลงทุนตามดัชนีหรือคัดหุ้นเอง กองสองกองในไทยอาจชี้ไปที่กองหลักเดียวกันหรือคนละกองก็ได้ การรู้ว่าเงินไปอยู่ที่ใดจึงช่วยให้เข้าใจความเสี่ยงและเปรียบเทียบได้ตรงจุดมากขึ้น
- ลงทุนผ่านกองหลัก
- ค่าใช้จ่ายหลายชั้น
- ตรวจนโยบายกองหลัก
เหมาะกับใคร
เหมาะกับผู้ที่อยากเข้าใจว่าเงินของตนไปอยู่ที่ใดจริงๆ
ความเสี่ยงอัตราแลกเปลี่ยน
ค่าเงินรูปีกับบาทมีผลต่อผลตอบแทน
ความเสี่ยง
เมื่อกองทุนลงทุนในสินทรัพย์สกุลเงินต่างประเทศ ผลตอบแทนที่ผู้ลงทุนไทยได้รับหลังแปลงเป็นบาทย่อมได้รับผลจากค่าเงิน กองหุ้นอินเดียจึงมีความเสี่ยงสองส่วนซ้อนกัน คือราคาหุ้นในตลาดและอัตราแลกเปลี่ยนระหว่างสกุลเงินที่เกี่ยวข้องกับเงินบาท
สิ่งที่ทำให้แต่ละกองต่างกันคือนโยบายการป้องกันความเสี่ยง บางกองป้องกันความเสี่ยงอัตราแลกเปลี่ยนบางส่วน บางกองไม่ป้องกันเลย ผลคือแม้กองสองกองลงทุนในสินทรัพย์คล้ายกัน ผลตอบแทนเป็นบาทก็อาจต่างกันได้ เพราะค่าเงินเคลื่อนไหวไปคนละทาง การไม่ป้องกันอาจให้ผลดีเมื่อค่าเงินเป็นใจ แต่ก็อาจฉุดผลตอบแทนเมื่อค่าเงินไม่เป็นใจ
รายละเอียดนโยบายนี้อยู่ในหนังสือชี้ชวนของแต่ละกอง ผู้อ่านควรหาหัวข้อที่ระบุว่ากองป้องกันความเสี่ยงอัตราแลกเปลี่ยนอย่างไร และพิจารณาว่ายอมรับความผันผวนจากค่าเงินได้เพียงใด ก่อนนำผลตอบแทนของกองต่างๆ มาเทียบกัน
- ค่าเงินมีผลต่อกำไร
- ตรวจนโยบายป้องกัน
- เป็นความเสี่ยงที่แยกจากตลาดหุ้น
เหมาะกับใคร
เหมาะกับนักลงทุนที่ต้องการเข้าใจความเสี่ยงรอบด้าน
ค่าธรรมเนียมกองทุน
ต้นทุนที่สะสมกัดกร่อนผลตอบแทน
ต้นทุน
ค่าธรรมเนียมกองทุนเป็นต้นทุนที่ผู้ลงทุนมองไม่เห็นชัดเท่าราคาซื้อขาย แต่ส่งผลต่อผลตอบแทนจริงทุกวัน ค่าธรรมเนียมการจัดการและค่าธรรมเนียมซื้อขายต่างกันในแต่ละกอง และถูกหักออกจากผลตอบแทนโดยอัตโนมัติ ผู้ลงทุนจึงไม่เห็นเป็นรายการจ่ายแยกต่างหาก
สิ่งที่ควรเข้าใจคือค่าธรรมเนียมสองประเภทมีลักษณะต่างกัน ค่าธรรมเนียมการจัดการถูกหักต่อเนื่องตลอดที่ถือกอง ส่วนค่าธรรมเนียมซื้อขายเกิดเมื่อทำรายการ สำหรับกองที่ลงทุนต่อในกองหลักต่างประเทศ ยังต้องคำนึงถึงค่าใช้จ่ายของกองหลักด้วย ซึ่งเป็นประเด็นที่เชื่อมกับเรื่อง Feeder Fund
วิธีเทียบที่ใช้ได้จริงคือดูอัตราค่าใช้จ่ายรวมของกองในหมวดเดียวกัน โดยอ่านจากเอกสารทางการ เช่น หนังสือชี้ชวนหรือ Fund Factsheet และเทียบกองที่มีนโยบายใกล้เคียงกัน การเทียบกองดัชนีกับกองเชิงรุกด้วยค่าธรรมเนียมอย่างเดียวอาจทำให้เข้าใจผิดได้ เพราะแนวทางการบริหารต่างกัน
- ต้นทุนสะสมระยะยาว
- เทียบในหมวดเดียวกัน
- ตรวจค่าซื้อขาย
เหมาะกับใคร
เหมาะกับคนที่ลงทุนระยะยาวและใส่ใจต้นทุน
กองทุนรหัส K-INDX และ K-INDIA-A
รหัสที่พบบนหน้าข้อมูลกองทุน
รหัสที่พบ
ระหว่างรวบรวมข้อมูลสำหรับบทความนี้ เราพบหน้ากองทุนรหัส K-INDX, K-INDIA-A(D) และ K-INDIA-A(A) บนแพลตฟอร์มข้อมูลกองทุน WealthMagik โดยหน้าเหล่านี้เข้าข่ายหัวข้อกองหุ้นอินเดีย แต่เรายังไม่ได้ยืนยันตัวเลขผลตอบแทนที่เทียบกันได้ จึงขอไม่ให้ตัวเลขใดๆ ในส่วนนี้
สิ่งที่ควรสังเกตคือวันที่ข้อมูลบนแต่ละหน้าไม่ตรงกัน หน้า K-INDX แสดงวันที่ต่างกันสองช่วง ส่วน K-INDIA-A(D) และ K-INDIA-A(A) ก็แสดงวันที่ต่างกันเช่นกัน ตามหลักที่เราใช้ ห้ามนำตัวเลขต่างวันมาเรียงอันดับร่วมกัน จึงต้องดึงข้อมูลจากวันอ้างอิงเดียวกันก่อน
รหัสต่อท้ายที่ต่างกัน เช่น (D) และ (A) อาจหมายถึงชนิดหน่วยลงทุนต่างกัน หากเป็นกองเดียวกัน การนำมาเทียบกันเป็นคนละอันดับจะซ้ำซ้อนและทำให้เข้าใจผิด ผู้อ่านควรเปิดหนังสือชี้ชวนของบริษัทจัดการเพื่อยืนยันความหมายของรหัส นโยบายการลงทุน และค่าธรรมเนียมก่อนตัดสินใจ
- พบหลายรหัสในกลุ่มเดียวกัน
- ยังไม่ยืนยันตัวเลข
- ตรวจจากเอกสารทางการ
เหมาะกับใคร
เหมาะกับผู้ที่จะค้นหาข้อมูลกองเหล่านี้ต่อด้วยตัวเอง
กองทุนรหัส SCBINDIA SCBINDIAA และ SCBINDEQ(A)
กลุ่มรหัสที่พบบนหน้าข้อมูลกองทุน
รหัสที่พบ
เราพบรหัส SCBINDIA, SCBINDIAA และ SCBINDEQ(A) บนแพลตฟอร์มข้อมูลกองทุน โดยหน้าเหล่านี้เข้าข่ายหัวข้อกองหุ้นอินเดีย แต่เรายังไม่ได้ยืนยันตัวเลขผลตอบแทนที่เทียบกันได้ จึงไม่ขอระบุตัวเลขใดในส่วนนี้ เพื่อไม่ให้ผู้อ่านเข้าใจคลาดเคลื่อน
ประเด็นหลักคือวันที่ข้อมูลบนแต่ละหน้าไม่ตรงกัน การนำตัวเลขที่ตัดข้อมูลคนละวันมาเทียบกันจึงไม่เป็นธรรม ตลาดเปลี่ยนแปลงตลอดเวลา ผลตอบแทนที่ดูต่างกันอาจเกิดจากวันตัดข้อมูลมากกว่าความต่างของกองจริงๆ ดังนั้นเราจึงยังไม่ควรนำมาเทียบกัน
อีกข้อที่ต้องตรวจคือรหัสทั้งสามเป็นกองเดียวกันคนละชนิดหน่วยลงทุน หรือเป็นคนละกองกัน ซึ่งยืนยันได้จากหนังสือชี้ชวนของบริษัทจัดการ หากเป็นกองเดียวกัน ไม่ควรนับซ้ำเป็นสองอันดับ แต่หากเป็นคนละกอง ควรดูนโยบาย กองทุนหลัก และค่าธรรมเนียมของแต่ละกองแยกกันก่อนตัดสินใจ
- พบหลายรหัส
- วันที่ข้อมูลไม่ตรงกัน
- ต้องตรวจนโยบายแต่ละกอง
เหมาะกับใคร
เหมาะกับผู้ที่ต้องการไล่ตรวจข้อมูลทีละรหัส
กองทุนรหัส KT-INDIA-D
อีกรหัสที่พบบนหน้าข้อมูลกองทุน
รหัสที่พบ
เราพบหน้าข้อมูลของกองรหัส KT-INDIA-D บนแพลตฟอร์มข้อมูลกองทุน WealthMagik ซึ่งเข้าข่ายหัวข้อกองหุ้นอินเดีย แต่ตัวเลขผลตอบแทนที่ตรงวันอ้างอิงยังไม่ได้ยืนยัน เราจึงไม่ใส่ตัวเลขผลตอบแทนใดๆ และไม่เดาค่าขึ้นเอง
เหตุที่ต้องระมัดระวังคือตัวเลขบนหน้าเว็บอาจไม่ตรงกับวันอ้างอิงที่ใช้เทียบกองอื่น การนำมาจัดอันดับร่วมกันโดยไม่ตรวจวันที่จะทำให้ผลเทียบไม่ยุติธรรม ผู้อ่านจึงควรถือว่ากองนี้เป็นรายชื่อที่น่าตรวจสอบต่อ ไม่ใช่กองที่ผ่านการประเมินเรียบร้อยแล้ว
ก่อนพิจารณา ควรอ่านนโยบายการลงทุน กองทุนหลัก และค่าธรรมเนียมจากเอกสารของบริษัทจัดการโดยตรง โดยเฉพาะหนังสือชี้ชวนและ Fund Factsheet จากนั้นจึงเทียบกับกองในหมวดเดียวกันโดยใช้วันอ้างอิงเดียวกัน เพื่อให้ข้อสรุปที่ได้เชื่อถือได้และนำไปใช้ตัดสินใจได้จริง
- พบหน้าข้อมูลกอง
- ยังไม่ยืนยันตัวเลข
- ตรวจเอกสารทางการ
เหมาะกับใคร
เหมาะกับผู้ที่จะศึกษาเพิ่มเติมจากเอกสารทางการ
หมวดกองทุนตามมาตรฐาน AIMC
การจัดกลุ่มเพื่อเทียบกองที่คล้ายกัน
มาตรฐานข้อมูล
AIMC หรือสมาคมบริษัทจัดการลงทุน จัดกองทุนเป็นหมวดตามนโยบายการลงทุน เพื่อให้ผู้ลงทุนเทียบกองที่มีลักษณะใกล้เคียงกันได้ การจัดหมวดนี้เป็นมาตรฐานกลางที่เว็บข้อมูลกองทุนและบริษัทจัดการหลายแห่งใช้อ้างอิงร่วมกัน
ความสำคัญอยู่ที่การเทียบกองให้ตรงประเภท กองหุ้นต่างประเทศที่เน้นตลาดอินเดียมีลักษณะความเสี่ยงต่างจากกองตราสารหนี้หรือกองหุ้นไทยอย่างมาก หากนำมาเทียบข้ามหมวด ข้อสรุปจะคลาดเคลื่อน เช่น กองที่ดูดีกว่าเพียงเพราะรับความเสี่ยงสูงกว่า ไม่ได้แปลว่าบริหารเก่งกว่า
สิ่งที่ผู้อ่านทำได้ทันทีคือตรวจว่ากองที่สนใจอยู่หมวดใดจากหน้าข้อมูลหรือ Fund Factsheet จากนั้นเปรียบเทียบเฉพาะกองในหมวดเดียวกัน และใช้วันอ้างอิงเดียวกัน วิธีนี้ช่วยให้การเทียบผลตอบแทน ค่าธรรมเนียม และความผันผวนมีความหมายมากขึ้น
- เทียบในหมวดเดียวกัน
- ใช้ข้อมูลทางการ
- ลดความคลาดเคลื่อน
เหมาะกับใคร
เหมาะกับผู้ที่ต้องการเทียบกองอย่างเป็นระบบ
การเทียบกับดัชนีอ้างอิง
วัดว่ากองทุนทำได้ใกล้เคียงตลาดเพียงใด
ตัวชี้วัด
ดัชนีอ้างอิงหรือเบนช์มาร์กเป็นเกณฑ์วัดผลที่กองทุนระบุไว้ในเอกสาร ใช้ดูว่ากองทำได้ดีกว่าหรือตามหลังตลาดเพียงใด หากไม่มีเกณฑ์เทียบ ตัวเลขผลตอบแทนอย่างเดียวจะบอกได้ยากว่าผลงานดีหรือไม่ เพราะไม่รู้ว่าตลาดโดยรวมเป็นอย่างไรในช่วงนั้น
การใช้เบนช์มาร์กต้องดูให้เข้ากับประเภทกอง กองดัชนีควรตามดัชนีได้ใกล้เคียง ส่วนต่างที่เกิดขึ้นมักมาจากค่าใช้จ่ายและการบริหารจัดการ ขณะที่กองเชิงรุกอาจต่างออกไปมาก เพราะผู้จัดการเลือกหุ้นเองและพยายามทำผลงานให้ต่างจากตลาด ความต่างจึงเป็นเรื่องปกติของแนวทางนี้
ผู้อ่านควรเปิดหนังสือชี้ชวนเพื่อดูว่ากองระบุดัชนีใดเป็นเกณฑ์ แล้วเทียบผลตอบแทนของกองกับดัชนีนั้นในช่วงเวลาและวันอ้างอิงเดียวกัน หากกองสองกองใช้ดัชนีต่างกัน ควรระวังในการสรุปว่ากองใดดีกว่า เพราะเกณฑ์วัดผลไม่เหมือนกัน
- วัดผลเทียบตลาด
- ดูส่วนต่างระยะยาว
- ตรวจดัชนีที่กองใช้
เหมาะกับใคร
เหมาะกับผู้ที่ต้องการประเมินฝีมือการบริหาร
ความผันผวนของตลาดหุ้นอินเดีย
ผลตอบแทนสูงมาพร้อมความเสี่ยง
ความเสี่ยง
หุ้นเป็นสินทรัพย์เสี่ยง และตลาดเกิดใหม่อย่างอินเดียมักมีความผันผวนทั้งขาขึ้นและขาลง ผู้ลงทุนที่เห็นผลตอบแทนดีในบางช่วงควรจำไว้ว่าความผันผวนเดียวกันนี้ก็อาจทำให้มูลค่าลดลงได้ในช่วงอื่น
สิ่งที่ทำให้เรื่องนี้ใช้ประโยชน์ได้จริงคือการเชื่อมกับปัจจัยของกองทุนที่ลงทุนต่างประเทศ นอกจากความผันผวนของราคาหุ้นแล้ว ยังมีผลจากอัตราแลกเปลี่ยนและโครงสร้างแบบ Feeder Fund ซึ่งทำให้ผลตอบแทนเป็นบาทเปลี่ยนแปลงได้มากกว่าที่คิด การดูเฉพาะผลตอบแทน 1 ปีจึงอาจไม่สะท้อนความเสี่ยงที่แท้จริง
ก่อนลงทุน ควรประเมินว่าตนรับการขาดทุนชั่วคราวได้มากเพียงใด และถือลงทุนได้นานแค่ไหน หากต้องใช้เงินในระยะสั้น กองหุ้นอาจไม่เหมาะ การตัดสินใจจากความสามารถในการรับความเสี่ยงของตนเองสำคัญกว่าการไล่ตามกองที่เพิ่งให้ผลตอบแทนสูง
- ตลาดเกิดใหม่ผันผวน
- ประเมินความทนทาน
- ถือยาวช่วยลดผลกระทบระยะสั้น
เหมาะกับใคร
เหมาะกับผู้ที่รับความเสี่ยงระดับสูงได้
สัดส่วนในพอร์ตการลงทุน
ไม่ควรกระจุกอยู่ในตลาดเดียว
วางพอร์ต
กองทุนหุ้นอินเดียเหมาะเป็นส่วนหนึ่งของพอร์ต ไม่ใช่ทั้งหมด เพราะการกระจุกตัวในตลาดเดียวทำให้ผลลัพธ์ผูกกับเศรษฐกิจและตลาดหุ้นของประเทศนั้นมากเกินไป การกระจายหลายภูมิภาคและหลายสินทรัพย์ช่วยลดความเสี่ยงจากตลาดเดียวได้
ข้อควรรู้คือไม่มีสัดส่วนสากลที่ใช้ได้กับทุกคน สัดส่วนที่เหมาะขึ้นกับเป้าหมายและอายุของผู้ลงทุน ผู้ที่มีระยะเวลาลงทุนยาวอาจรับความผันผวนได้มากกว่า ส่วนผู้ที่ใกล้ใช้เงินควรระมัดระวังกว่า การกำหนดสัดส่วนจึงเป็นการตัดสินใจเฉพาะบุคคล ไม่ใช่ตัวเลขที่ผู้จัดอันดับระบุแทนได้
วิธีคิดที่ใช้ได้จริงคือเริ่มจากภาพรวมพอร์ตก่อน ดูว่าปัจจุบันถือหุ้นไทย หุ้นต่างประเทศ และตราสารหนี้อย่างไร แล้วจึงพิจารณาว่ากองหุ้นอินเดียจะเข้ามาเสริมส่วนใด หลีกเลี่ยงการซื้อเพราะกระแสหรือผลตอบแทนระยะสั้น และทบทวนสัดส่วนเป็นระยะเมื่อสถานการณ์ส่วนตัวเปลี่ยนไป
- กระจายความเสี่ยง
- ไม่ลงทุนตลาดเดียวทั้งหมด
- ปรับตามเป้าหมาย
เหมาะกับใคร
เหมาะกับผู้ที่วางแผนพอร์ตระยะยาว
การทยอยลงทุนแบบ DCA
กระจายจังหวะเข้าซื้อ
วินัยการลงทุน
DCA หรือ Dollar Cost Averaging คือการลงทุนด้วยจำนวนเงินเท่ากันเป็นงวดๆ แทนการลงทุนก้อนเดียว วิธีนี้ช่วยลดความเสี่ยงจากการเข้าซื้อผิดจังหวะ เพราะเงินถูกทยอยเข้าตลาดในหลายระดับราคา ไม่ต้องพยายามเดาว่าจุดไหนคือช่วงที่ดีที่สุด
สิ่งที่ควรเข้าใจให้ถูกคือ DCA ไม่รับประกันกำไร และไม่ได้ทำให้ขาดทุนหายไป หากตลาดลงต่อเนื่องในระยะยาว มูลค่าที่ลงทุนไปก็ยังลดลงได้ จุดเด่นของวิธีนี้อยู่ที่การจัดการพฤติกรรมของผู้ลงทุนมากกว่าการเพิ่มผลตอบแทนโดยตรง เพราะช่วยให้ไม่ตัดสินใจตามอารมณ์เมื่อตลาดแกว่งแรง
สำหรับกองหุ้นอินเดียที่ตลาดมักผันผวน DCA จึงช่วยสร้างวินัยการลงทุนได้ดี ผู้อ่านควรกำหนดจำนวนเงินและความถี่ให้สอดคล้องกับรายได้ของตน และตรวจค่าธรรมเนียมการซื้อขายของแต่ละกองว่ามีผลต่อการลงทุนถี่ๆ หรือไม่ ก่อนตั้งแผนลงทุนอัตโนมัติ
- สร้างวินัย
- กระจายจังหวะซื้อ
- ไม่รับประกันกำไร
เหมาะกับใคร
เหมาะกับผู้มีรายได้ประจำที่ลงทุนทุกเดือน
ความหมายของรหัสต่อท้ายชื่อกองทุน
รหัสที่คล้ายกันอาจเป็นคนละชนิดหน่วยลงทุน
ข้อควรตรวจ
กองทุนเดียวกันอาจมีหลายชนิดหน่วยลงทุน ซึ่งมีรหัสต่อท้ายต่างกัน เช่น ชนิดที่ต่างกันด้านการจ่ายปันผลหรือช่องทางขาย ผู้ลงทุนจึงอาจเห็นชื่อกองคล้ายกันหลายรหัสบนแพลตฟอร์มข้อมูล ทั้งที่อาจเป็นกองเดียวกัน
ประเด็นนี้เชื่อมกับการรวบรวมข้อมูลของเรา เพราะเราพบหลายรหัสที่ชื่อใกล้เคียงกัน เช่น กลุ่ม K-INDIA-A และกลุ่ม SCBINDIA แต่ยังไม่ยืนยันความสัมพันธ์ของแต่ละรหัส การเดาความหมายจากตัวอักษรต่อท้ายอย่างเดียวเสี่ยงต่อการเข้าใจผิด เพราะแต่ละบริษัทจัดการใช้ระบบตั้งรหัสไม่เหมือนกัน
วิธีที่ปลอดภัยคือเปิดหนังสือชี้ชวนเพื่อยืนยันความหมายของรหัสก่อนซื้อ ดูว่าต่างกันที่การจ่ายปันผล ช่องทางขาย หรือเงื่อนไขอื่น และหลีกเลี่ยงการเทียบรหัสที่เป็นกองเดียวกันซ้ำกัน เพราะจะทำให้อันดับบิดเบือนและทำให้เข้าใจว่ามีตัวเลือกมากกว่าความเป็นจริง
- กองเดียวหลายชนิด
- ตรวจความหมายรหัส
- ไม่เทียบซ้ำกองเดียวกัน
เหมาะกับใคร
เหมาะกับผู้ที่เจอรหัสคล้ายกันหลายแบบและสงสัยความต่าง
เลือกแบบไหนดี?
สรุปสั้นๆ ว่าแต่ละรายการเหมาะกับใคร
- ถ้าคุณมือใหม่#1วิธีอ่านผลตอบแทนย้อนหลัง 1 ปีช่วยให้เข้าใจว่าตัวเลขระยะสั้นบอกอะไรและไม่บอกอะไรอ่านรายละเอียด
- ถ้าคุณอยากลดต้นทุน#6ค่าธรรมเนียมกองทุนค่าธรรมเนียมกระทบผลตอบแทนระยะยาวโดยตรงอ่านรายละเอียด
- ถ้าคุณลงทุนทุกเดือน#14การทยอยลงทุนแบบ DCAช่วยกระจายจังหวะเข้าซื้อในตลาดที่ผันผวนอ่านรายละเอียด
- ถ้าคุณชอบเปรียบเทียบกอง#3กองทุนดัชนีกับกองทุนบริหารเชิงรุกช่วยเลือกสไตล์การลงทุนที่ตรงกับเป้าหมายอ่านรายละเอียด
บทสรุป
การเลือกกองทุนหุ้นอินเดียไม่ควรดูแค่ผลตอบแทน 1 ปี ให้ตรวจวันที่อ้างอิง นโยบายการลงทุน ค่าธรรมเนียม และความเสี่ยงค่าเงินควบคู่กัน แล้วเทียบกองทุนในหมวดเดียวกันจากข้อมูลทางการ ณ วันเดียวกัน เมื่อมีตัวเลขครบ เราจะนำมาจัดอันดับให้ในโอกาสถัดไป
อ่านเพิ่มในหัวข้อการเงินและการลงทุน32การออมเงิน19
แหล่งข้อมูลอ้างอิง
- 1.K-INDX กองทุนเปิดเค ดัชนีหุ้นอินเดีย ผลตอบแทนกองทุน - WealthMagik · wealthmagik.com
- 2.K-INDIA-A(D) กองทุนเปิดเค อินเดีย หุ้นทุน ชนิดจ่ายเงินปันผล ผลตอบแทนกองทุน - WealthMagik · wealthmagik.com
- 3.SCBINDIA กองทุนเปิดไทยพาณิชย์ หุ้นอินเดีย ชนิดจ่ายเงินปันผล ผลตอบแทนกองทุน - WealthMagik · wealthmagik.com
- 4.SCBINDEQ(A) กองทุนเปิดไทยพาณิชย์ หุ้นอินเดีย แอคทีฟ ชนิดสะสมมูลค่า ผลตอบแทนกองทุน - WealthMagik · wealthmagik.com
- 5.SCBINDIAA กองทุนเปิดไทยพาณิชย์ หุ้นอินเดีย ชนิดสะสมมูลค่า ผลตอบแทนกองทุน - WealthMagik · wealthmagik.com
- 6.KT-INDIA-D กองทุนเปิดเคแทม อินเดีย อิควิตี้ ฟันด์ ชนิดจ่ายเงินปันผล ผลตอบแทนกองทุน - WealthMagik · wealthmagik.com
- 7.K-INDIA-A(A) กองทุนเปิดเค อินเดีย หุ้นทุน ชนิดสะสมมูลค่า ผลตอบแทนกองทุน - WealthMagik · wealthmagik.com
- 8.KT-INDIA-A กองทุนเปิดเคแทม อินเดีย อิควิตี้ ฟันด์ ชนิดสะสมมูลค่า ผลตอบแทนกองทุน - WealthMagik · wealthmagik.com
- 9.SCBINDIAE กองทุนเปิดไทยพาณิชย์ หุ้นอินเดีย ชนิดช่องทางอิเล็กทรอนิกส์ ผลตอบแทนกองทุน - WealthMagik · wealthmagik.com
- 10.Morningstar Announces Awards for Investing Excellence - Thailand 2025 · kaohooninternational.com
- 11.INDIX - Kotak India Equity Fund Class I NAV & Performance | Morningstar · morningstar.com
- 12.Morningstar India | Morningstar Indexes · indexes.morningstar.com
- 13.Best funds to invest in Indian equity - RankiaPro · rankiapro.com
- 14.Pankaj Tibrewal - Wikipedia · en.wikipedia.org
คำถามที่พบบ่อย
กองทุนหุ้นอินเดียกองไหนผลตอบแทน 1 ปีสูงสุด
ตอนนี้เรายังยืนยันไม่ได้ เพราะตัวเลขที่มีวันอ้างอิงไม่ตรงกัน ควรตรวจจากเว็บไซต์ AIMC หรือ SEC ณ วันเดียวกัน เช่น 31 ธ.ค. 2568 แล้วเทียบกองในหมวดเดียวกัน
ดูผลตอบแทนกองทุนหุ้นอินเดียได้จากที่ไหน
ดูได้จากเว็บไซต์ AIMC เว็บ SEC Fund Factsheet และหนังสือชี้ชวนของบริษัทจัดการ ควรเช็กวันที่ข้อมูลทุกครั้งก่อนเทียบกัน
กองทุนหุ้นอินเดียมีความเสี่ยงค่าเงินหรือไม่
มี เพราะกองทุนลงทุนในสินทรัพย์สกุลเงินต่างประเทศ ผู้ลงทุนควรอ่านนโยบายป้องกันความเสี่ยงอัตราแลกเปลี่ยนในหนังสือชี้ชวนว่ากองนั้นป้องกันหรือไม่
ผลตอบแทนย้อนหลังการันตีอนาคตหรือไม่
ไม่การันตี ผลตอบแทนในอดีตเป็นเพียงข้อมูลประกอบการตัดสินใจ ควรพิจารณาร่วมกับความเสี่ยงและเป้าหมายการลงทุนของตัวเอง
อ่านต่อ
การเงิน & การลงทุน39 วิว
15 แนวทางกองทุนรวมหุ้นไทยที่ควรรู้ก่อนเทียบมูลค่าทรัพย์สินสุทธิ (AUM)
ข้อมูล AUM รายกองทุนที่เทียบกันได้ยังตรวจสอบไม่ครบ เราจึงรวบรวม 15 แนวทางของกองทุนรวมหุ้นไทยพร้อมวิธีเช็ก AUM จากแหล่งทางการด้วยตัวเอง
ในบทความ: กองทุนดัชนี SET50 · กองทุนดัชนี SET100 · กองทุนดัชนี SET
การเงิน & การลงทุน60 วิว
10 แอปธนาคารและกระเป๋าเงินดิจิทัลในไทยที่คนไทยใช้งานแพร่หลาย
รวม 10 แอปธนาคารและกระเป๋าเงินดิจิทัลที่คนไทยใช้จ่ายและทำธุรกรรมกันมาก พร้อมอธิบายจุดเด่นและกลุ่มผู้ใช้ที่เหมาะสม โดยไม่จัดลำดับเพราะตัวเลขผู้ใช้ทางการของแต่ละแอปยังไม่ครบและเทียบกันตรงๆ ไม่ได้
ในบทความ: K PLUS · SCB EASY · Krungthai NEXT
การเงิน & การลงทุน91 วิว
รวม 10 ธนาคารพาณิชย์ไทยที่ควรรู้จัก ก่อนเลือกใช้บริการหรือลงทุน
แนะนำ 10 ธนาคารพาณิชย์ไทยที่มีบทบาทสำคัญในระบบการเงิน พร้อมโครงสร้างผู้ถือหุ้นและจุดเด่นของแต่ละแห่ง เพื่อใช้ประกอบการเลือกบริการหรือศึกษาข้อมูลลงทุน
ในบทความ: ธนาคารกรุงเทพ · ธนาคารกสิกรไทย · ธนาคารไทยพาณิชย์
เสียงจากผู้อ่าน
อยากให้เราจัดอันดับอะไร?
บอกมาได้เลย หัวข้อที่คนขอเยอะที่สุดจะได้เขียนก่อน