10 เรื่องน่ารู้ในวงการแก็ดเจ็ตและไอที อัปเดตสถิติล่าสุดปี 2569
เจาะลึก 10 สถิติและปรากฏการณ์สำคัญในวงการไอทีปี 2569 ตั้งแต่วิกฤตชิปหน่วยความจำ การผงาดของ AI PC ไปจนถึงเทรนด์แว่นตาอัจฉริยะ
วงการแก็ดเจ็ตและเทคโนโลยีสารสนเทศในปี 2569 (ค.ศ. 2026) กำลังเผชิญกับจุดเปลี่ยนผ่านเชิงโครงสร้างครั้งใหญ่ในรอบทศวรรษ การบูรณาการปัญญาประดิษฐ์ (AI) เข้าสู่ระดับฮาร์ดแวร์โดยตรงได้เปลี่ยนนิยามของอุปกรณ์ที่เราคุ้นเคยในชีวิตประจำวัน ไม่ว่าจะเป็นคอมพิวเตอร์พกพา โทรศัพท์มือถือ หรือแม้กระทั่งอุปกรณ์สวมใส่ที่มีขนาดเล็กลงจนกลายเป็นเครื่องประดับแฟชั่น ในขณะเดียวกัน ความต้องการทรัพยากรประมวลผลขั้นสูงและการปรับตัวของห่วงโซ่อุปทานโลก ได้ส่งผลกระทบลูกโซ่มาถึงผู้บริโภคทั่วไป ทั้งในแง่ของระดับราคาเฉลี่ย ปัญหาการขาดแคลนชิ้นส่วนเฉพาะทาง ตลอดจนการแข่งขันระหว่างบริษัทยักษ์ใหญ่ด้านเทคโนโลยีที่ขับเคี่ยวกันในระดับเศษเสี้ยวเปอร์เซ็นต์ เพื่อแย่งชิงความได้เปรียบในแพลตฟอร์มยุคถัดไป MachidaRank ได้รวบรวม 10 ข้อเท็จจริงและตัวเลขสถิติที่น่าสนใจที่สุดของปี 2569 โดยอ้างอิงข้อมูลสถิติที่ยืนยันได้จากสถาบันวิจัยตลาดระดับโลก เพื่อช่วยให้ผู้อ่านเข้าใจทิศทางความเปลี่ยนแปลงของเทคโนโลยีรอบตัว และสามารถวางแผนการเลือกซื้ออุปกรณ์ไอทีชิ้นต่อไปได้อย่างคุ้มค่าและเท่าทันยุคสมัย
คัดเลือกอย่างไร
คัดเลือกจากข้อมูลสถิติ ตัวเลขรายงานการวิจัยตลาด และปรากฏการณ์สำคัญในอุตสาหกรรมเทคโนโลยีประจำปี 2569 (ค.ศ. 2026) โดยอ้างอิงแหล่งข้อมูลที่เชื่อถือได้ระดับโลก อาทิ IDC, Gartner, Canalys, Omdia และ Counterpoint Research เพื่อนำเสนอภาพรวมความเปลี่ยนแปลงที่มีผลกระทบต่อผู้บริโภคโดยตรง
ทั้ง 10 รายการ
วิกฤตราคาชิปหน่วยความจำและการชะลอตัวของยอดส่งมอบสมาร์ตโฟน
ผลกระทบจากซัพพลายเชน AI สู่มือถือทั่วไป
ปัจจัยกระทบตลาดต้นทุนแรมพุ่งขึ้น 350%
ตลาดสมาร์ตโฟนทั่วโลกในช่วงไตรมาสที่ 3 ของปี 2569 ประสบภาวะการหดตัวอย่างรุนแรงที่สุดครั้งหนึ่งในประวัติศาสตร์ โดยยอดส่งมอบรวมลดลงถึง 22% เมื่อเทียบกับช่วงเดียวกันของปีก่อนหน้า เหลือเพียง 255.3 ล้านเครื่อง สาเหตุหลักไม่ได้เกิดจากความต้องการของผู้บริโภคที่ลดลงเพียงอย่างเดียว แต่เกิดจากวิกฤตฝั่งต้นทุนการผลิตที่ควบคุมไม่ได้
หัวใจสำคัญของปัญหานี้คือราคาของชิปหน่วยความจำ ทั้งแรม (RAM) และหน่วยความจำแฟลช (NAND Flash) ที่พุ่งสูงขึ้นกว่า 300% ถึง 350% เนื่องจากโรงงานผลิตสารกึ่งตัวนำชั้นนำได้จัดสรรกำลังการผลิตส่วนใหญ่ไปป้อนชิปหน่วยความจำแบนด์วิดท์สูง (HBM) สำหรับเซิร์ฟเวอร์ปัญญาประดิษฐ์ ส่งผลให้ชิ้นส่วนสำหรับอุปกรณ์อิเล็กทรอนิกส์สำหรับผู้บริโภคขาดแคลนอย่างหนัก
ผลกระทบนี้ทำให้ผู้ผลิตสมาร์ตโฟนหลายค่ายจำเป็นต้องลดกำลังการผลิตลง และชะลอการเปิดตัวสมาร์ตโฟนรุ่นราคาประหยัด สำหรับผู้บริโภค นั่นหมายความว่าการมองหาสมาร์ตโฟนที่มีหน่วยความจำสูงในราคาจับต้องได้กลายเป็นเรื่องยากขึ้นอย่างมากในปีนี้
- สถิติหลัก
- ยอดส่งมอบลดลง 22% YoY
- ตัวเลขสำคัญ
- 255.3 ล้านเครื่อง
- ช่วงเวลาข้อมูล
- ไตรมาส 3 ปี 2569
- ยอดส่งมอบสมาร์ตโฟนทั่วโลกลดลงเหลือ 255.3 ล้านเครื่องในไตรมาส 3 ปี 2569
- ต้นทุนชิ้นส่วนหน่วยความจำ RAM และ NAND ปรับตัวสูงขึ้น 300%–350%
- กำลังการผลิตชิปทั่วโลกถูกดึงไปใช้ในศูนย์ข้อมูล AI ส่งผลกระทบต่ออุปกรณ์ผู้บริโภค
จุดเด่น
- เร่งให้ผู้ผลิตหันไปปรับแต่งซอฟต์แวร์ให้ใช้หน่วยความจำอย่างคุ้มค่าสูงสุด
ข้อควรรู้
- อาจทำให้สมาร์ตโฟนรุ่นใหม่ปรับสเปกความจุลดลงแต่ขายราคาเท่าเดิม
เหมาะกับใคร
ผู้ที่วางแผนซื้อมือถือใหม่ควรศึกษาแนวโน้มราคาและรีบตัดสินใจหากพบโปรโมชันความจุที่ต้องการ
การขับเคี่ยวแย่งชิงบัลลังก์สมาร์ตโฟนโลกอันดุเดือด
ส่วนต่างยอดส่งมอบเพียง 0.2% ชี้ชะตาเบอร์หนึ่งโลก
สถิติสูสีแห่งปีส่วนแบ่ง 22.6% vs 22.4%
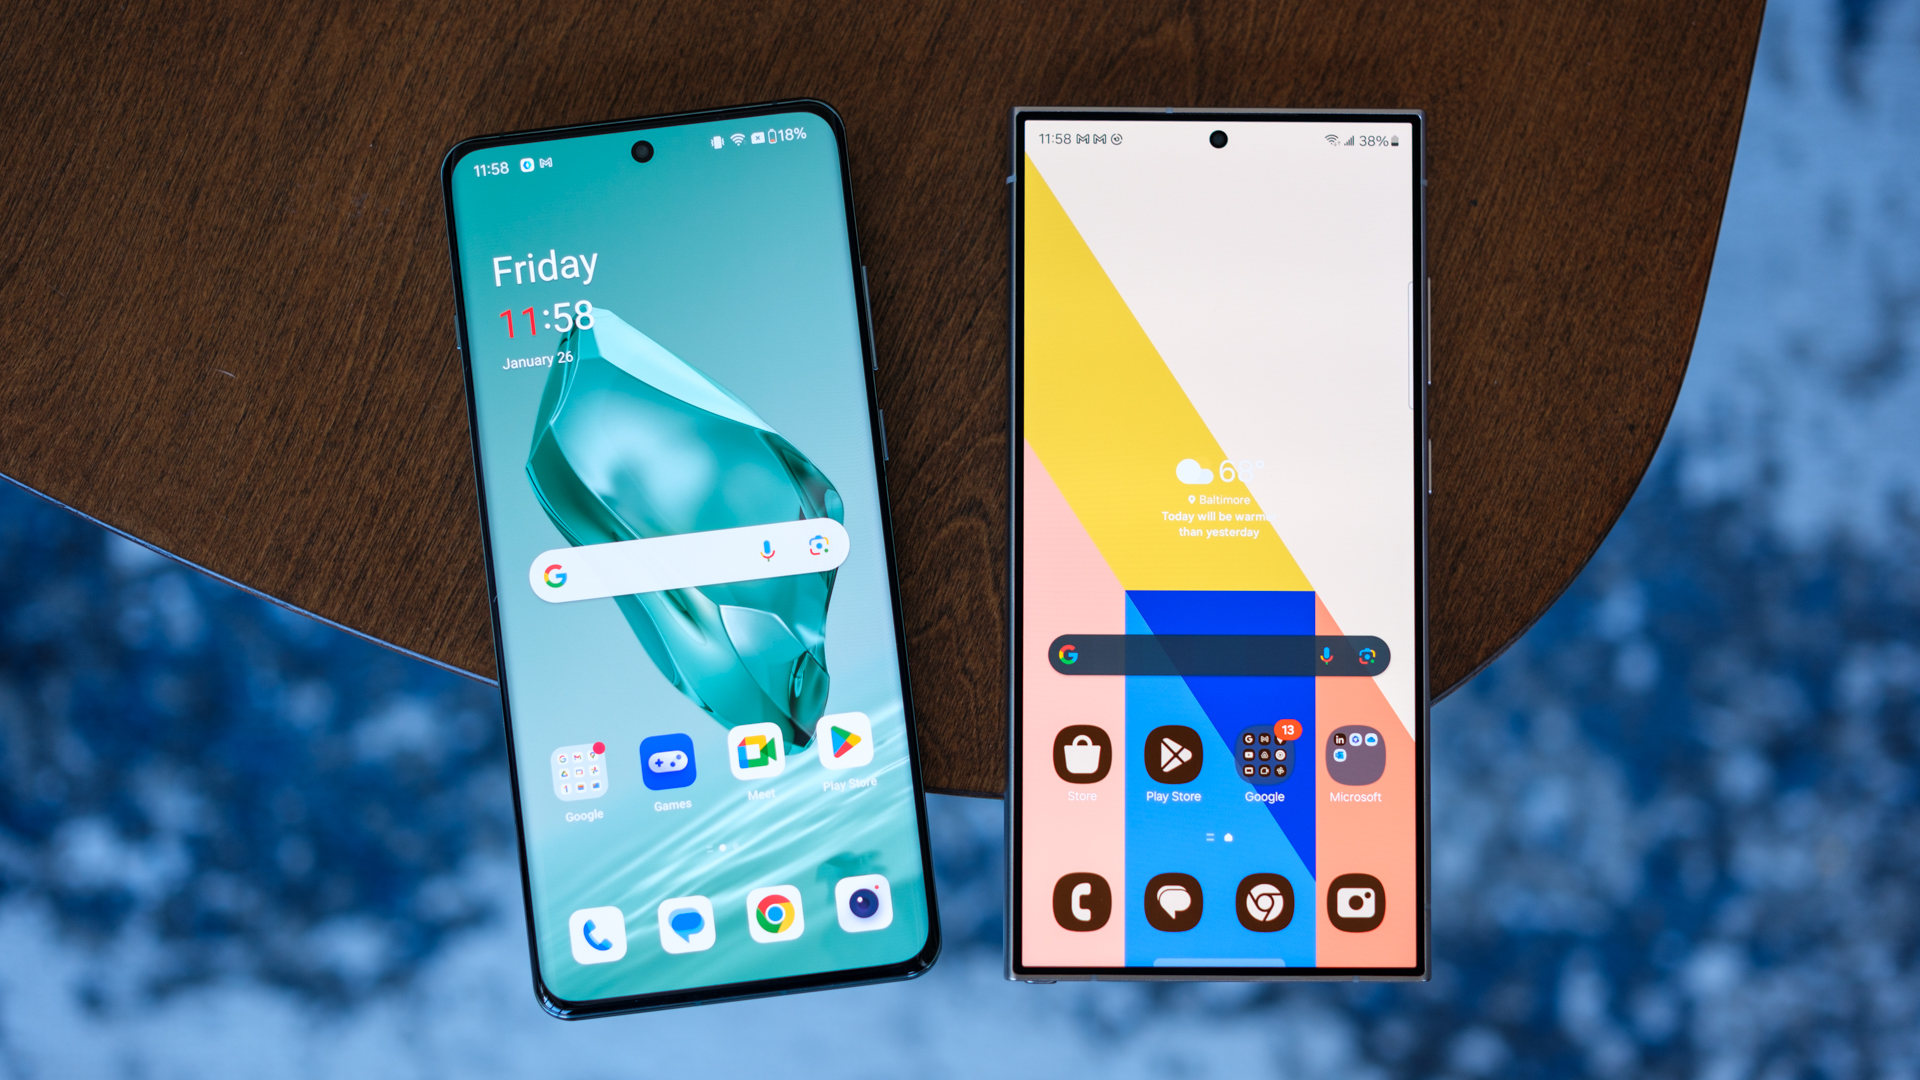
การแข่งขันในสมรภูมิตลาดสมาร์ตโฟนระดับโลกประจำไตรมาสที่ 3 ของปี 2569 มาถึงจุดที่ใกล้เคียงกันที่สุดในประวัติศาสตร์ระหว่างสองผู้นำอุตสาหกรรมอย่าง Samsung และ Apple โดยมีส่วนต่างของส่วนแบ่งการตลาดห่างกันเพียง 0.2% เท่านั้น ถือเป็นตัวเลขที่แทบจะอยู่ในกรอบความคลาดเคลื่อนทางสถิติ
Samsung ครองอันดับ 1 ด้วยส่วนแบ่งตลาด 22.6% มียอดส่งมอบอยู่ที่ 57.8 ล้านเครื่อง โดยได้แรงหนุนสำคัญจากกลุ่มสมาร์ตโฟนระดับพรีเมียมและกลุ่มจอพับตระกูล Galaxy ขณะที่ Apple ไล่ตามมาติดๆ ในอันดับ 2 ด้วยส่วนแบ่ง 22.4% มียอดส่งมอบ 57.3 ล้านเครื่อง ซึ่งได้รับแรงส่งอย่างมหาศาลจากการเปิดตัวและส่งมอบ iPhone รุ่นใหม่ที่มีฟีเจอร์ AI ประจำปี 2569
ความสูสีนี้สะท้อนให้เห็นว่าผู้บริโภคทั่วโลกยังคงภักดีต่อระบบนิเวศ (Ecosystem) ของทั้งสองค่ายอย่างเหนียวแน่น ในขณะที่แบรนด์ระดับรองต้องเผชิญกับความยากลำบากในการแย่งชิงลูกค้าระดับบน
- สถิติหลัก
- ส่วนแบ่งตลาดห่างกันเพียง 0.2%
- ตัวเลขสำคัญ
- 57.8 ล้าน เทียบกับ 57.3 ล้านเครื่อง
- ช่วงเวลาข้อมูล
- ไตรมาส 3 ปี 2569
- Samsung ครองอันดับ 1 ที่ส่วนแบ่ง 22.6% (57.8 ล้านเครื่อง)
- Apple ตามมาติดๆ อันดับ 2 ที่ส่วนแบ่ง 22.4% (57.3 ล้านเครื่อง)
- ส่วนต่างยอดส่งมอบระหว่างสองผู้นำห่างกันเพียง 500,000 เครื่องทั่วโลก
จุดเด่น
- การแข่งขันที่รุนแรงผลักดันให้ทั้งสองฝ่ายต้องพัฒนานวัตกรรมและระบบสนับสนุนต่อเนื่อง
ข้อควรรู้
- การย้ายข้ามระบบนิเวศระหว่างสองแบรนด์ทำได้ยากขึ้นเนื่องจากฟีเจอร์เฉพาะทาง
เหมาะกับใคร
เหมาะสำหรับผู้ใช้ที่ต้องการความมั่นใจในความต่อเนื่องของระบบปฏิบัติการและการอัปเดตระยะยาว
ราคาขายเฉลี่ยสมาร์ตโฟนโลกขยับสู่จุดสูงสุดใหม่
ASP พุ่งแตะ 581 ดอลลาร์ สะท้อนต้นทุนและพฤติกรรมผู้ซื้อ
เทรนด์ราคาโลก$581 ดอลลาร์สหรัฐ
สำหรับใครที่รู้สึกว่าสมาร์ตโฟนในยุคนี้มีราคาแพงขึ้นอย่างต่อเนื่อง ข้อมูลจาก IDC ประจำรอบปี 2569 ได้ยืนยันความรู้สึกนี้ด้วยตัวเลขสถิติอย่างเป็นทางการ โดยราคาขายเฉลี่ยต่อเครื่อง (Average Selling Price หรือ ASP) ของสมาร์ตโฟนทั่วโลกได้พุ่งสูงขึ้นถึง 27.6% แตะระดับ 581 ดอลลาร์สหรัฐ (หรือราว 20,000 บาท)
การเพิ่มขึ้นของราคาเฉลี่ยนี้เป็นผลพวงจากสองปัจจัยสำคัญ ประการแรกคือต้นทุนชิ้นส่วนสำคัญอย่างชิปเซ็ตประมวลผลขนาดเล็กลงระดับ 2-3 นาโนเมตร และโมดูลกล้องขั้นสูงที่มีต้นทุนผลิตสูงขึ้นอย่างมาก และประการที่สองคือพฤติกรรมของผู้บริโภคที่เปลี่ยนไป โดยยอมจ่ายเงินก้อนใหญ่ขึ้นเพื่อซื้อรุ่นสเปกสูงที่รองรับการใช้งานได้นาน 4-5 ปีแทนการเปลี่ยนเครื่องทุกปี
สถานการณ์ดังกล่าวทำให้ตลาดสมาร์ตโฟนระดับกลางและล่างต้องปรับโครงสร้างราคาใหม่ ส่งผลให้การมองหาสเปกแรงในราคาประหยัดกลายเป็นความท้าทายครั้งใหญ่ของผู้บริโภคในปี 2569
- สถิติหลัก
- ราคาเฉลี่ยพุ่งขึ้น 27.6%
- ตัวเลขสำคัญ
- 581 ดอลลาร์สหรัฐ (ASP)
- ช่วงเวลาข้อมูล
- สิงหาคม 2569
- ราคาขายเฉลี่ยสมาร์ตโฟนทั่วโลกแตะระดับ 581 ดอลลาร์สหรัฐ
- อัตราการเพิ่มขึ้นของราคาต่อเครื่องสูงถึง 27.6% ในรอบปี
- ผู้บริโภคหันมาซื้อรุ่นเรือธงเพื่อการใช้งานระยะยาวมากกว่าการเปลี่ยนเครื่องบ่อย
จุดเด่น
- สมาร์ตโฟนในตลาดมีคุณภาพวัสดุที่ดีขึ้นและอายุการใช้งานเฉลี่ยยาวนานขึ้น
ข้อควรรู้
- งบประมาณสำหรับการซื้อมือถือระดับเริ่มต้นขยับสูงขึ้นกว่าในอดีต
เหมาะกับใคร
ช่วยเตือนสติผู้บริโภคให้คำนวณความคุ้มค่าและอายุการใช้งานจริงก่อนการตัดสินใจซื้อ
การครอบครองตลาดพีซีทั่วโลกของคอมพิวเตอร์เอไอ
พีซีมีชิป NPU ครองสัดส่วนกว่า 54.7% ของตลาดโลก
เทรนด์เปลี่ยนยุคส่วนแบ่งตลาด 54.7%
ปี 2569 ถือเป็นปีแห่งการปฏิวัติของตลาดคอมพิวเตอร์ส่วนบุคคลอย่างแท้จริง เมื่อสัดส่วนยอดจัดส่งคอมพิวเตอร์ AI PC ซึ่งติดตั้งชิปประมวลผลเครือข่ายประสาท (NPU) ในตัว ได้ก้าวขึ้นมาครองส่วนแบ่งถึง 54.7% ของตลาดพีซีทั่วโลก คิดเป็นจำนวนมากกว่า 143 ล้านเครื่อง ตามรายงานคาดการณ์ของ Gartner
การเติบโตนี้ก้าวกระโดดอย่างมหาศาลจากปี 2568 ซึ่งมีส่วนแบ่งอยู่ที่ 31.0% เท่านั้น แรงขับเคลื่อนสำคัญมาจากการที่ทั้ง Intel, AMD, Qualcomm และ Apple ได้ทำให้หน่วยประมวลผล NPU กลายเป็นอุปกรณ์มาตรฐานขั้นพื้นฐานในชิปเซ็ตคอมพิวเตอร์ยุคใหม่ทั้งหมด ไม่ใช่เพียงฟีเจอร์เสริมในรุ่นราคาสูงอีกต่อไป
การมี NPU ฝังอยู่ในเครื่องช่วยให้พีซีสามารถรันโมเดลภาษาขนาดใหญ่ (LLM) ปรับแต่งภาพ วิดีโอ และจัดการงานอัตโนมัติได้แบบเรียลไทม์โดยไม่ต้องพึ่งพาคลาวด์ ซึ่งช่วยเพิ่มทั้งความเร็วและความเป็นส่วนตัวของข้อมูลผู้ใช้อย่างเหนือชั้น
- สถิติหลัก
- ครองส่วนแบ่ง 54.7% ของตลาดพีซี
- ตัวเลขสำคัญ
- 143 ล้านเครื่องทั่วโลก
- ช่วงเวลาข้อมูล
- รายงานปี 2569 (สิงหาคม 2568)
- AI PC ครองส่วนแบ่งเกินครึ่งของยอดจัดส่งพีซีทั้งหมดทั่วโลก (54.7%)
- ยอดส่งมอบคอมพิวเตอร์ที่มีชิป NPU สูงถึง 143 ล้านเครื่องในปี 2569
- เติบโตก้าวกระโดดจากระดับ 31.0% ในปี 2568
จุดเด่น
- ประมวลผลงานปัญญาประดิษฐ์ในเครื่องได้ทันทีโดยไม่ต้องเชื่อมต่ออินเทอร์เน็ต
ข้อควรรู้
- ซอฟต์แวร์ทำงานเฉพาะทางหลายตัวยังอยู่ระหว่างการปรับปรุงให้ดึงพลัง NPU มาใช้ได้เต็มที่
เหมาะกับใคร
เหมาะสำหรับผู้ที่ต้องการซื้อคอมพิวเตอร์ใหม่ให้รองรับการทำงานในอีก 3-5 ปีข้างหน้า
การเติบโตอย่างรวดเร็วของแล็ปท็อปสาย Copilot+ PC
42% ของโน้ตบุ๊ก Windows ใหม่ผ่านมาตรฐาน NPU 40 TOPS
มาตรฐานใหม่โน้ตบุ๊ก42% ของโน้ตบุ๊กใหม่
ในบรรดาคอมพิวเตอร์ AI PC ทั้งหมด ฝั่งระบบปฏิบัติการ Windows ได้สร้างมาตรฐานใหม่ที่ชัดเจนผ่านโครงการ Copilot+ PC ของ Microsoft ข้อมูลจาก Canalys ณ เดือนมิถุนายน 2569 ระบุว่า โน้ตบุ๊ก Windows เครื่องใหม่ที่วางจำหน่ายในตลาดถึง 42% ได้รับการรับรองตามมาตรฐาน Copilot+ PC แล้ว
การจะผ่านมาตรฐานนี้ได้ เครื่องต้องมีชิป NPU ที่มีพลังการประมวลผลไม่ต่ำกว่า 40 TOPS (ล้านล้านคำสั่งต่อวินาที) และแรมขั้นต่ำ 16GB ซึ่งแต่เดิมจำกัดเฉพาะชิปประมวลผลสถาปัตยกรรม ARM เช่น Snapdragon X Series แต่ในปี 2569 ผู้ผลิตชิปสถาปัตยกรรม x86 รายใหญ่อย่าง Intel และ AMD ก็สามารถส่งชิปที่ผ่านมาตรฐานนี้ลงสู่ตลาดได้อย่างสมบูรณ์
สัดส่วนที่แตะ 42% ภายในเวลาไม่ถึงสองปี แสดงให้เห็นว่าอุตสาหกรรมคอมพิวเตอร์ฝั่ง Windows ตอบรับมาตรฐานนี้อย่างรวดเร็ว ส่งผลให้ฟีเจอร์อย่าง Recall, Cocreator และการแปลซับไตเติลแบบสดกลายเป็นมาตรฐานใหม่ของคนทำงาน
- สถิติหลัก
- 42% ของโน้ตบุ๊ก Windows ใหม่
- ตัวเลขสำคัญ
- พลังประมวลผล NPU 40+ TOPS
- ช่วงเวลาข้อมูล
- มิถุนายน 2569
- โน้ตบุ๊ก Windows ที่วางขายใหม่ถึง 42% เป็นมาตรฐาน Copilot+ PC
- กำหนดเกณฑ์ประสิทธิภาพ NPU ขั้นต่ำที่ 40 TOPS เพื่อการประมวลผล AI ราบรื่น
- ขยายความร่วมมือครอบคลุมทั้งชิป ARM และ x86 ชั้นนำ
จุดเด่น
- อายุการใช้งานแบตเตอรี่ยาวนานขึ้นอย่างเห็นได้ชัดเมื่อรันงานประมวลผลทั่วไป
ข้อควรรู้
- ผู้ใช้บางกลุ่มยังมีความกังวลเกี่ยวกับฟีเจอร์บันทึกหน้าจออัตโนมัติในแง่ความเป็นส่วนตัว
เหมาะกับใคร
เหมาะสำหรับคนทำงานออฟฟิศ ครีเอเตอร์ และผู้บริหารที่เน้นการทำงานอัตโนมัติและแบตเตอรี่อึด
แว่นตาอัจฉริยะไร้จอพลิกขึ้นเป็นผู้นำตลาดอุปกรณ์สวมใส่ XR
แว่นตา AI ไร้จอครอง 70.3% ของอุปกรณ์ XR โดย Meta นำโด่ง
แกดเจ็ตยอดนิยมส่วนแบ่งตลาด 70.3%
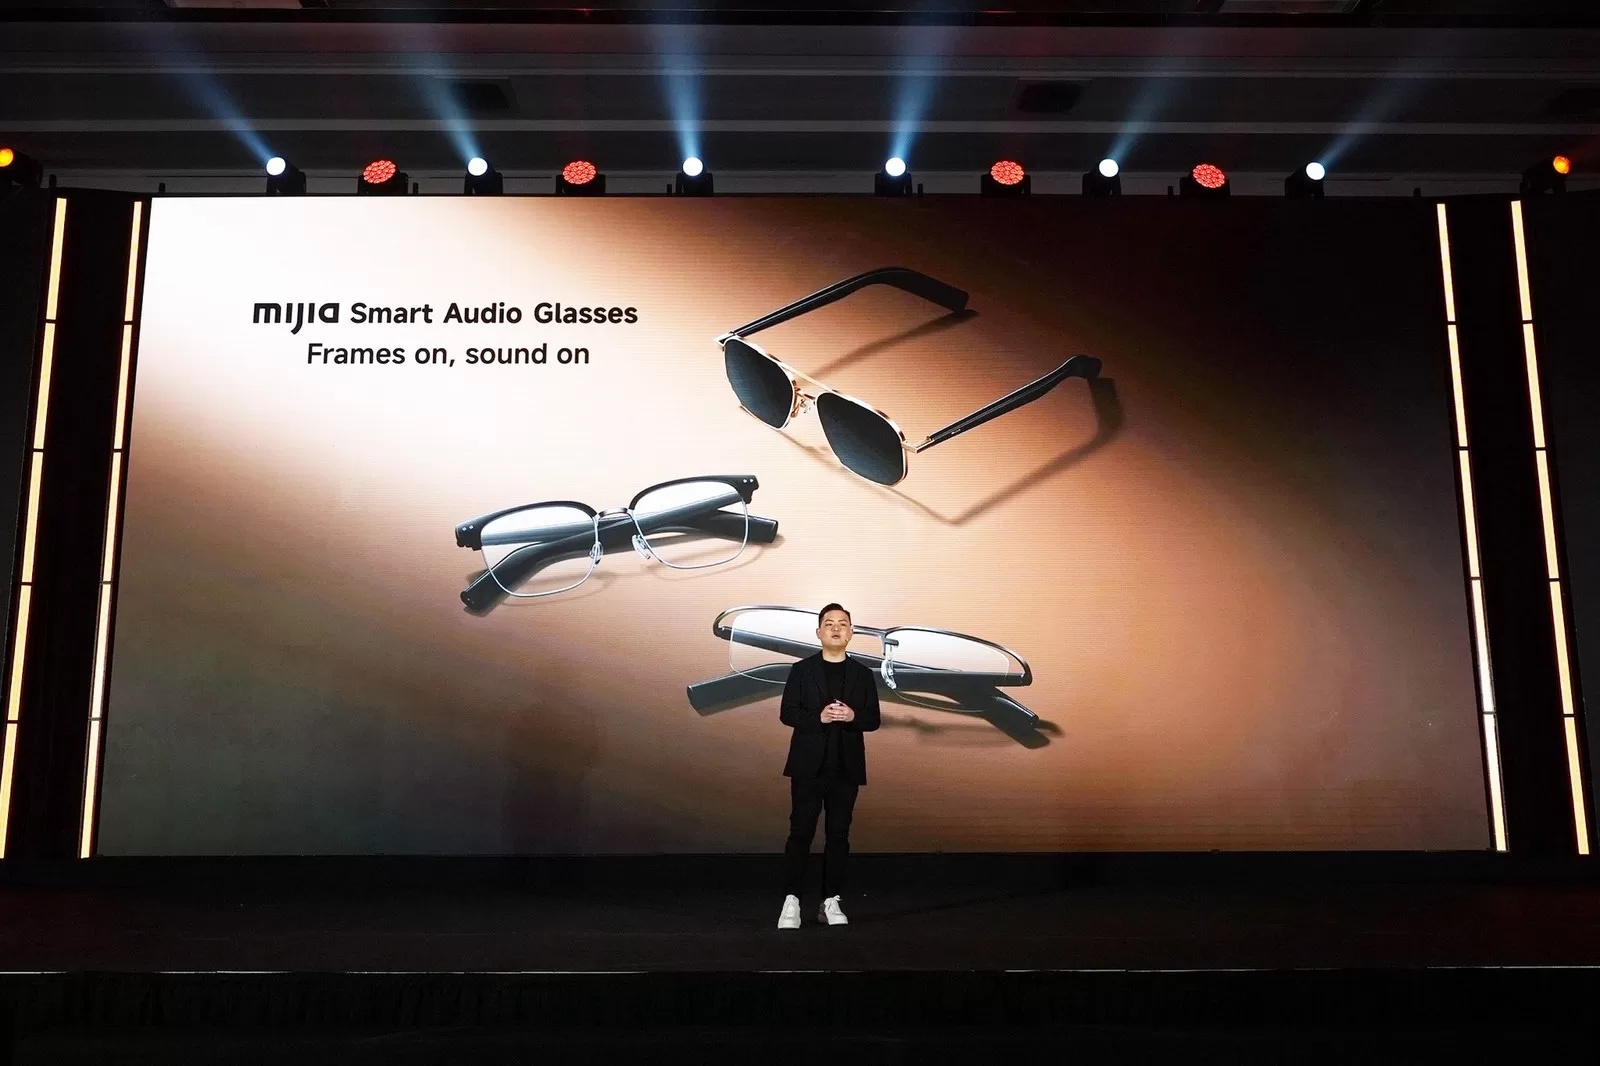
หนึ่งในการเปลี่ยนแปลงของอุปกรณ์สวมใส่ที่น่าจับตาที่สุดในปี 2569 คือการเติบโตอย่างถล่มทลายของแว่นตาอัจฉริยะ (Smart Glasses) ในรูปแบบไร้จอแสดงผล (Display-less AI/Audio glasses) โดยข้อมูลจาก IDC ในไตรมาสที่ 2 ของปี 2569 ระบุว่า แว่นตาลักษณะนี้ครองส่วนแบ่งถึง 70.3% ของการส่งมอบอุปกรณ์ XR ทั้งหมดในตลาดโลก
ความสำเร็จนี้เกิดจากการเปลี่ยนแนวคิดการออกแบบ จากเดิมที่พยายามยัดหน้าจอฉายภาพและแบตเตอรี่ก้อนใหญ่เข้าไปจนแว่นดูหนาเทอะทะ มาเป็นการผสานกล้องถ่ายภาพ ลำโพงแบบเปิดหู ไมโครโฟน และผู้ช่วยปัญญาประดิษฐ์เข้าไปในกรอบแว่นสายตาหรือแว่นกันแดดทรงมาตรฐานที่ดูปกติธรรมดา
Meta ยังคงเป็นผู้นำอย่างโดดเด่นในเซกเมนต์นี้ด้วยส่วนแบ่งการตลาดสูงถึง 68.7% ผ่านการร่วมมือกับแบรนด์แว่นตาระดับตำนานอย่าง Ray-Ban ทำให้ผู้คนกล้าสวมใส่แว่นตาอัจฉริยะเดินบนท้องถนนจริงในชีวิตประจำวัน
- สถิติหลัก
- ครองส่วนแบ่ง 70.3% ของอุปกรณ์ XR
- ตัวเลขสำคัญ
- Meta ครองส่วนแบ่ง 68.7%
- ช่วงเวลาข้อมูล
- ไตรมาส 2 ปี 2569
- แว่นตาอัจฉริยะแบบไร้จอคิดเป็น 70.3% ของยอดจัดส่งอุปกรณ์ XR ทั้งหมด
- Meta ครองส่วนแบ่งในกลุ่มนี้อย่างเด็ดขาดถึง 68.7%
- เน้นการใช้งานกล้อง ผู้ช่วย AI และระบบเสียงในรูปทรงแว่นตาแฟชั่นทั่วไป
จุดเด่น
- น้ำหนักเบา ดีไซน์กลมกลืนกับชีวิตประจำวัน ไม่ดูแปลกแยกเมื่อสวมใส่
ข้อควรรู้
- ไม่มีจอแสดงผลเสมือนจริงให้เห็นภาพ ต้องอาศัยการสั่งการและตอบรับผ่านเสียง
เหมาะกับใคร
เหมาะสำหรับสายคอนเทนต์ นักเดินทาง และผู้ที่ต้องการผู้ช่วยตอบคำถามรอบตัวแบบแฮนด์ฟรี
การชะลอตัวต่อเนื่องของชุดหูฟังวีอาร์แบบครอบศีรษะ
ยอดส่งมอบชุดหูฟัง VR โลกลดลงเกือบ 20% สองไตรมาสติด
เทรนด์ขาลงของฮาร์ดแวร์ยอดจัดส่งลดลง 18%
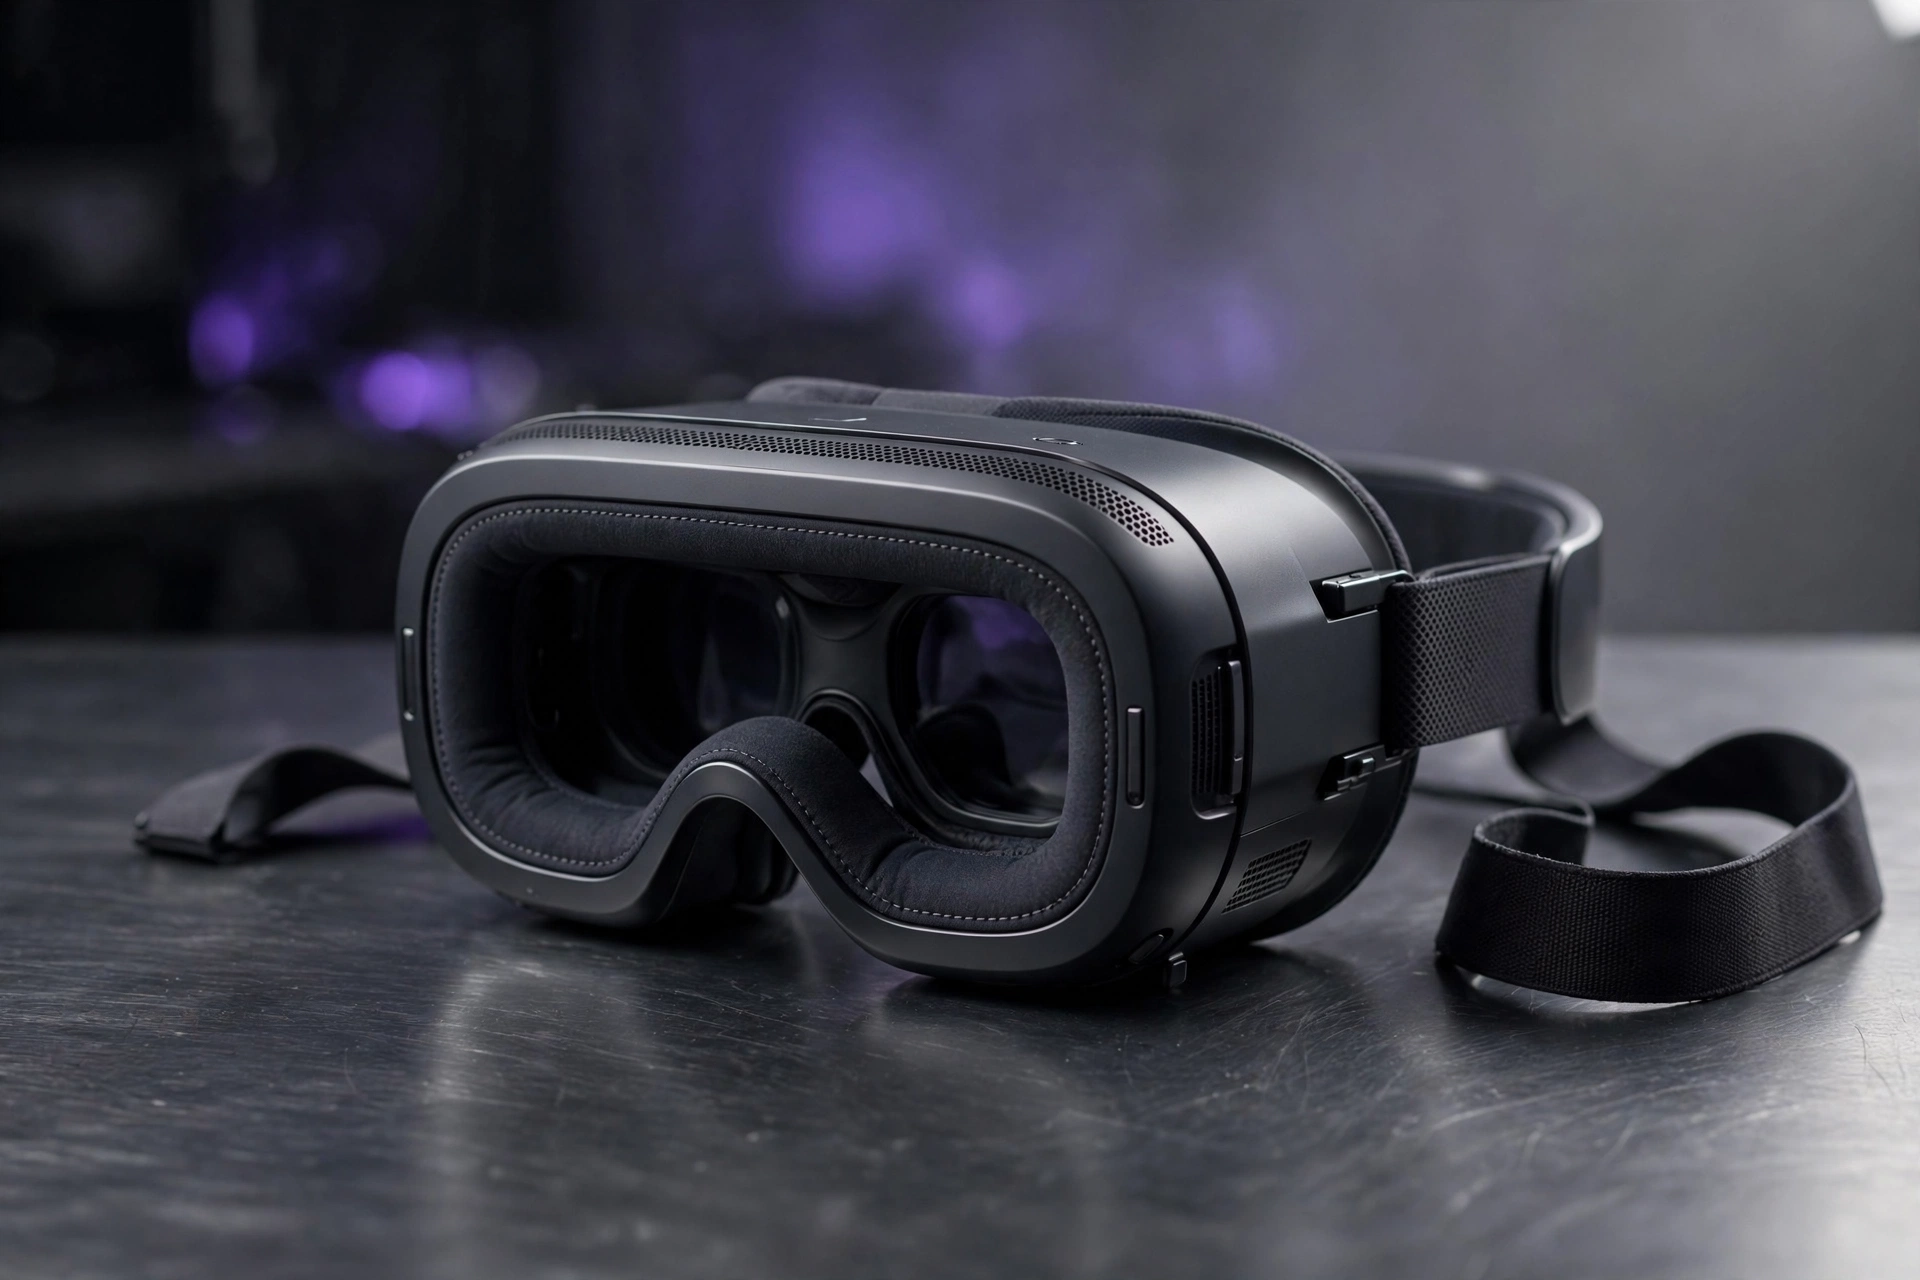
ในขณะที่แว่นตาอัจฉริยะน้ำหนักเบากำลังเติบโตอย่างร้อนแรง ตลาดชุดหูฟังเสมือนจริงแบบครอบศีรษะ (VR/MR Headsets) แบบดั้งเดิมกลับเผชิญกับช่วงเวลาที่ยากลำบาก รายงานจาก Counterpoint Research ในช่วงครึ่งแรกของปี 2569 เผยว่า ยอดส่งมอบชุดหูฟัง VR ทั่วโลกลดลง 17% ในไตรมาส 1 และลดลงต่อเนื่องอีก 18% ในไตรมาส 2 เมื่อเทียบกับปีก่อนหน้า
สาเหตุของการชะลอตัวเกิดจากความเมื่อยล้าในการใช้งานจริงของผู้บริโภค ขนาดและน้ำหนักของอุปกรณ์ที่ยังคงเทอะทะ รวมถึงปัญหาอาการเมารถหรือเวียนศีรษะจากภาพจำลอง (Motion Sickness) ที่ยังไม่สามารถแก้ไขได้อย่างสมบูรณ์ในระดับกายภาพ
นอกจากนี้ การขาดแคลนแอปพลิเคชันหรือเกมระดับบล็อกบัสเตอร์ใหม่ๆ ที่สามารถดึงดูดผู้ใช้ให้สวมใส่อุปกรณ์ต่อเนื่องเป็นประจำ ทำให้ชุดหูฟัง VR จำนวนมากถูกปล่อยทิ้งไว้โดยไม่ค่อยได้ใช้งาน นำไปสู่การเปลี่ยนความสนใจไปหาแก็ดเจ็ตประเภทอื่นที่มีความคล่องตัวมากกว่า
- สถิติหลัก
- ยอดส่งมอบลดลง 17% และ 18% YoY
- ตัวเลขสำคัญ
- ลดลงต่อเนื่อง 2 ไตรมาสติด
- ช่วงเวลาข้อมูล
- ครึ่งแรกของปี 2569
- ยอดส่งมอบชุดหูฟัง VR โลกลดลง 17% YoY ในไตรมาส 1 ปี 2569
- ลดลงต่อเนื่องอีก 18% YoY ในไตรมาส 2 ปี 2569
- ผู้บริโภคปรับพฤติกรรมไปสู่อุปกรณ์ที่มีน้ำหนักเบาและสวมใส่สบายกว่า
จุดเด่น
- กระตุ้นให้ผู้ผลิตต้องทุ่มเทวิจัยหน้าจอและเลนส์ชนิดใหม่ที่เบากว่าเดิม
ข้อควรรู้
- คอนเทนต์สำหรับเกมเมอร์สายสมจริงอาจได้รับการพัฒนาช้าลงตามขนาดตลาด
เหมาะกับใคร
ช่วยสะท้อนให้เห็นว่าแก็ดเจ็ตที่จะประสบความสำเร็จในระยะยาวต้องไม่สร้างภาระการสวมใส่
หูฟังอัจฉริยะครองความเป็นใหญ่ในตลาดอุปกรณ์สวมใส่
หูฟังครองสัดส่วน 66% ของอุปกรณ์สวมใส่ ยอดรวมทะลุ 407 ล้านเครื่อง
อุปกรณ์ครองเมือง407.6 ล้านเครื่อง
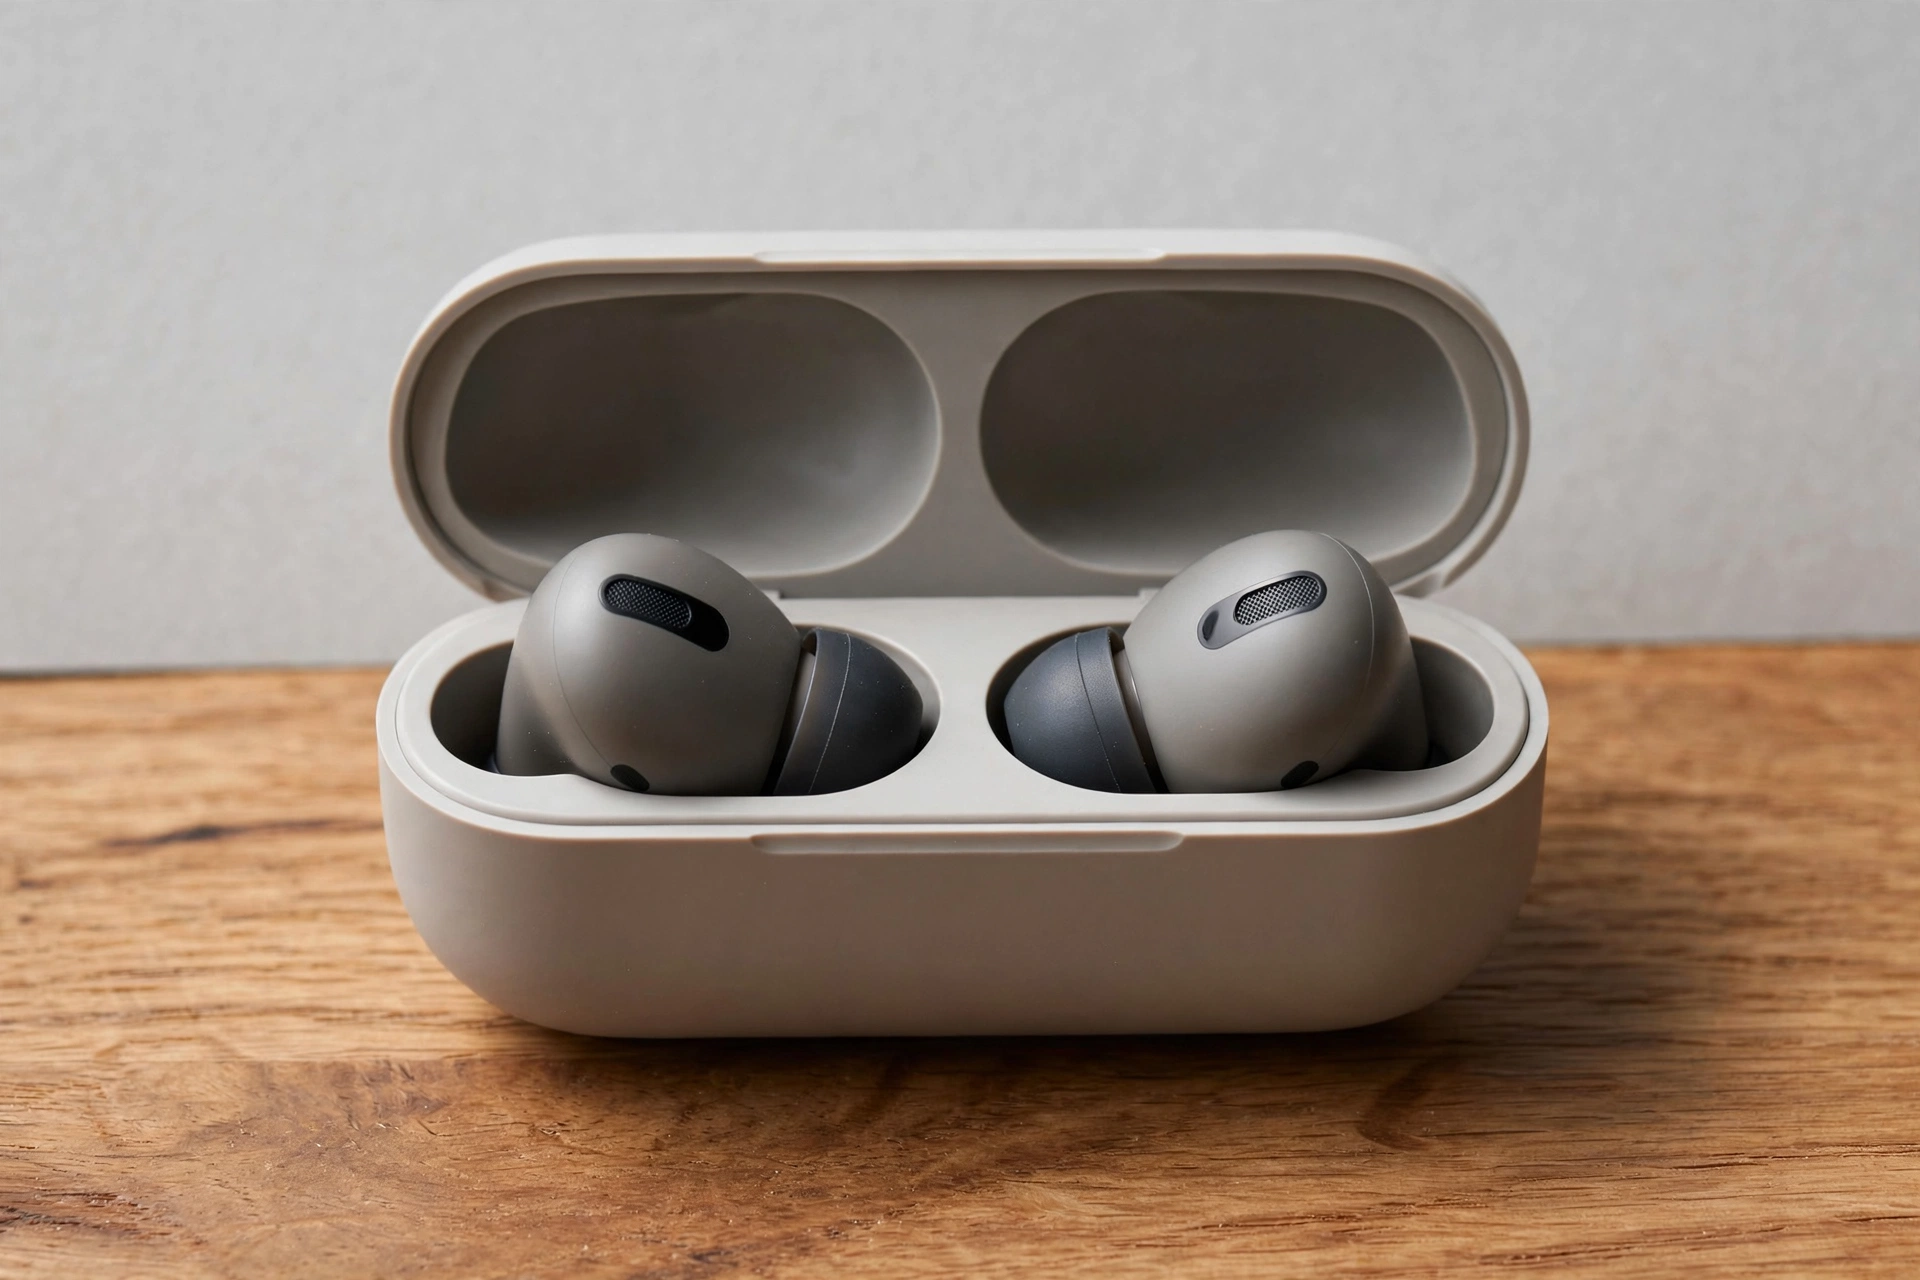
เมื่อพูดถึงอุปกรณ์สวมใส่ (Wearables) อุปกรณ์ที่ประสบความสำเร็จสูงสุดในแง่ของปริมาณการใช้งานยังคงเป็นกลุ่มหูฟังไร้สาย (Hearables) ซึ่งข้อมูลจาก IDC ณ เดือนกรกฎาคม 2569 ยืนยันว่า หูฟังคิดเป็นสัดส่วนถึง 2 ใน 3 หรือประมาณ 66% ของยอดส่งมอบอุปกรณ์สวมใส่ทั้งหมดทั่วโลก โดยคาดการณ์ยอดส่งมอบตลอดปีจะสูงถึง 407.6 ล้านเครื่อง
การเติบโตอย่างต่อเนื่อง 4.0% ต่อปีนี้ เกิดจากการที่หูฟังไร้สายไม่ได้ทำหน้าที่เพียงแค่ฟังเพลงอีกต่อไป แต่ได้กลายสภาพเป็นศูนย์กลางการสื่อสารส่วนบุคคล ด้วยการติดตั้งฟังก์ชันตัดเสียงรบกวนแบบแปรผันตามสภาพแวดล้อม (Adaptive ANC) และฟีเจอร์การแปลภาษาแบบเรียลไทม์โดยตรงผ่านระบบประมวลผลขนาดจิ๋ว
นอกจากนี้ ผู้ผลิตหลายรายยังเริ่มผนวกเซนเซอร์ตรวจวัดสุขภาพ เช่น เซนเซอร์วัดอุณหภูมิร่างกายและอัตราการเต้นของหัวใจผ่านช่องหู ทำให้หูฟังกลายเป็นแก็ดเจ็ตสุขภาพที่แนบเนียนที่สุดชิ้นหนึ่งในชีวิตประจำวัน
- สถิติหลัก
- ครองส่วนแบ่ง 66% ของ Wearables
- ตัวเลขสำคัญ
- 407.6 ล้านเครื่องต่อปี
- ช่วงเวลาข้อมูล
- กรกฎาคม 2569
- หูฟังไร้สายครองสัดส่วนถึง 66% (2 ใน 3) ของตลาดอุปกรณ์สวมใส่ทั้งหมด
- ยอดจัดส่งทั่วโลกตลอดปี 2569 คาดการณ์แตะ 407.6 ล้านเครื่อง
- พัฒนาสู่การเป็นอุปกรณ์แปลภาษาแบบเรียลไทม์และตรวจวัดสุขภาพ
จุดเด่น
- พกพาสะดวก ใช้งานได้หลากหลายตั้งแต่ฟังเพลง คุยงาน จนถึงแปลภาษา
ข้อควรรู้
- อายุแบตเตอรี่ของหูฟัง TWS ขนาดเล็กยังคงเสื่อมตามรอบการชาร์จภายใน 2-3 ปี
เหมาะกับใคร
เป็นแก็ดเจ็ตชิ้นจำเป็นที่สุดที่ทุกคนควรมีติดกระเป๋าเพื่อการสื่อสารและทำงานที่มีประสิทธิภาพ
การเติบโตสวนกระแสของสมาร์ตวอตช์สายสปอร์ตระดับบน
สมาร์ตวอตช์ระดับบนโต 48% ผู้ใช้หันหาแบรนด์สปอร์ตเฉพาะทาง
เทรนด์สุขภาพพรีเมียมตลาดโตขึ้น 48%
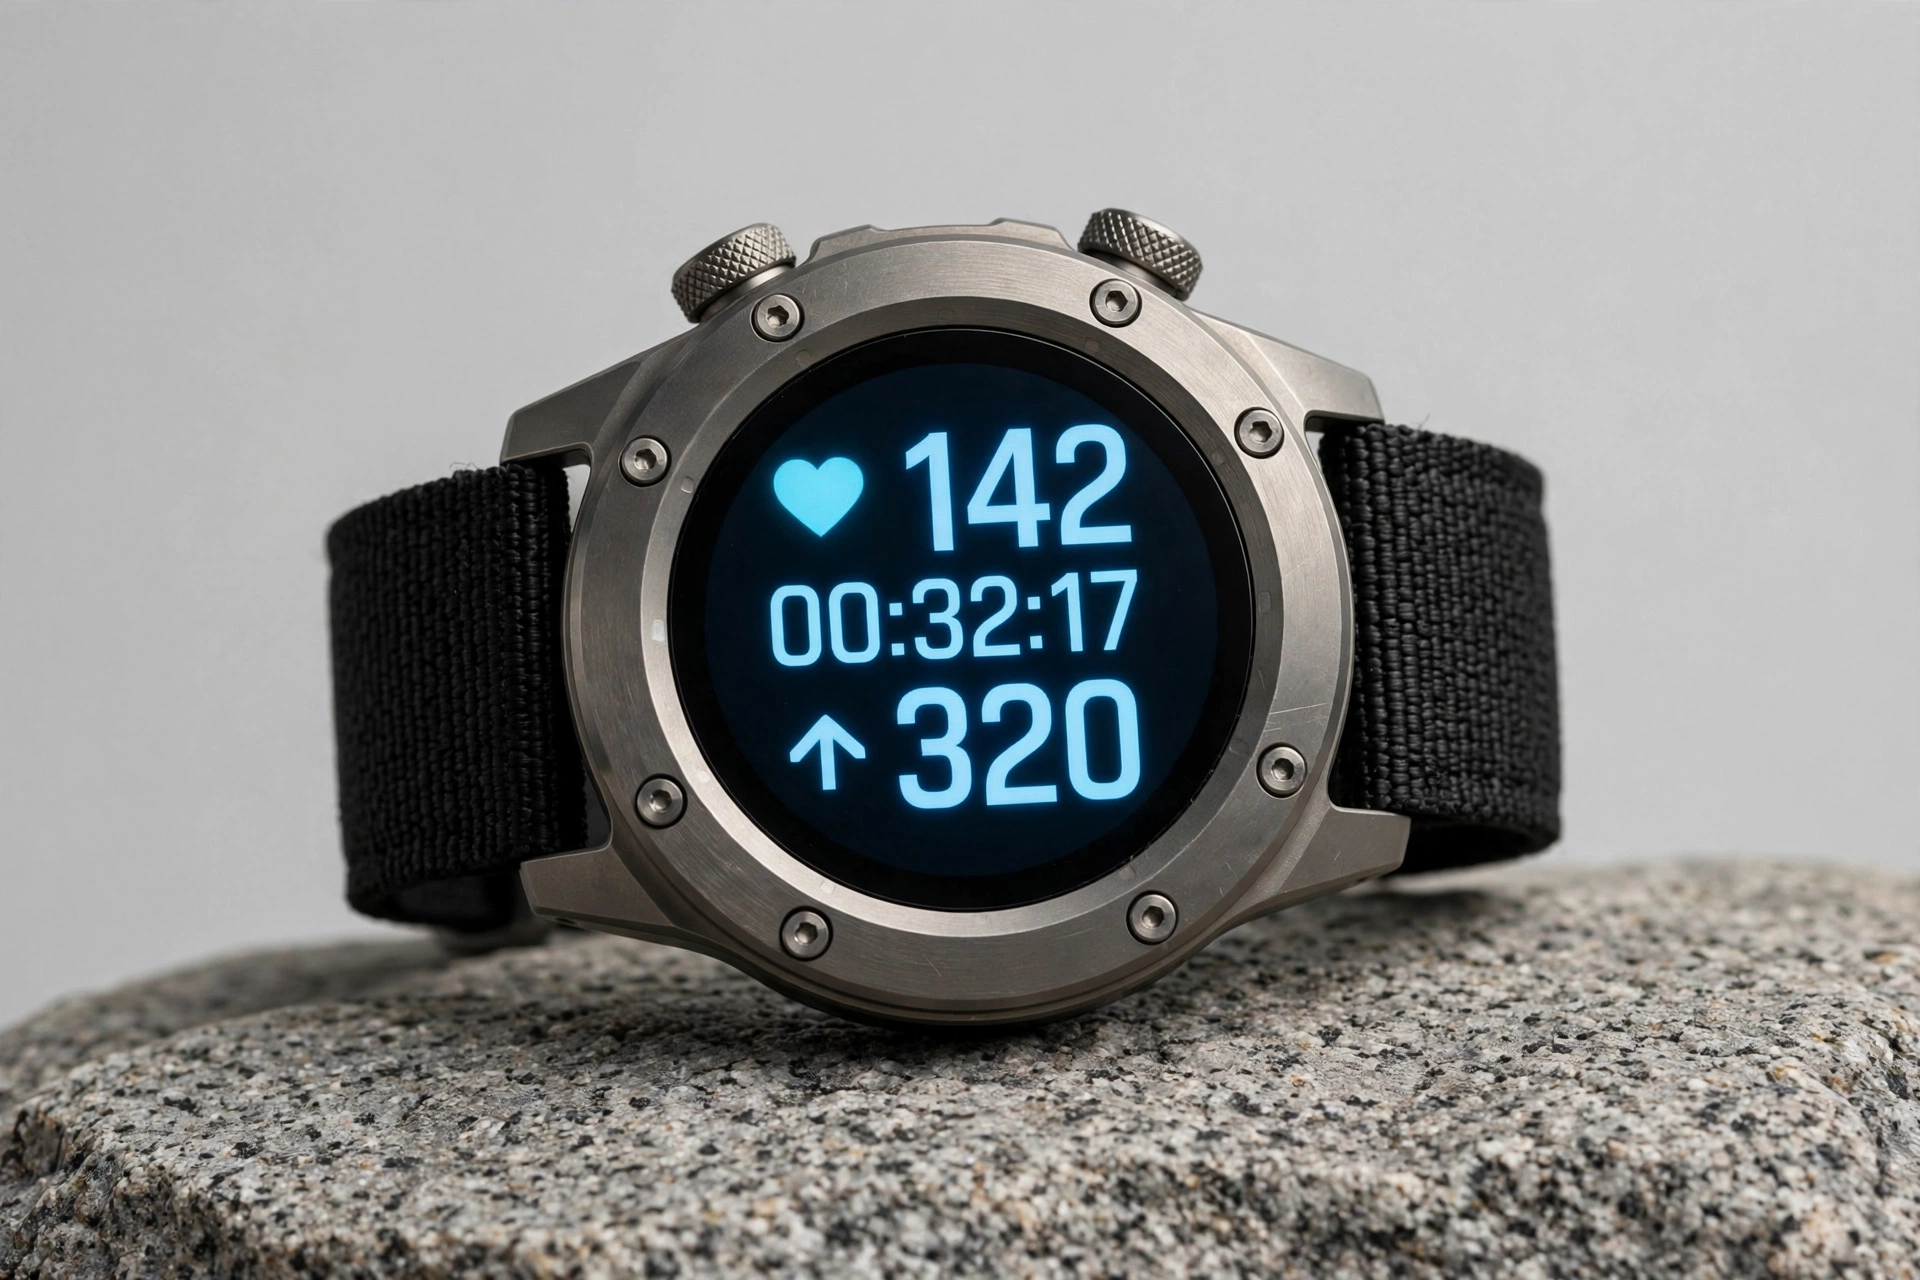
ท่ามกลางภาวะเศรษฐกิจโลกที่ชะลอตัว ตลาดนาฬิกาอัจฉริยะกลับแสดงพฤติกรรมที่น่าสนใจมาก ข้อมูลจากสถาบันวิจัย Omdia ในไตรมาสที่ 2 ของปี 2569 เผยว่า กลุ่มสมาร์ตวอตช์ราคาระดับ 200 ถึง 400 ดอลลาร์สหรัฐ (ประมาณ 7,000–14,000 บาท) มีอัตราการเติบโตพุ่งสูงถึง 48% สวนทางกับกลุ่มนาฬิการาคาประหยัดที่ต่ำกว่า 200 ดอลลาร์สหรัฐ ซึ่งหดตัวลง 9%
ปัจจัยสำคัญที่ผลักดันให้เกิดปรากฏการณ์นี้คือ แบรนด์เฉพาะทางด้านกีฬาและการผจญภัยอย่าง Garmin ซึ่งสามารถขยายส่วนแบ่งการตลาดขึ้นเป็น 15% (เพิ่มขึ้นจาก 11% ในปีก่อนหน้า) ผู้บริโภคในปัจจุบันไม่ได้มองหานาฬิกาที่เป็นเพียงหน้าจอแสดงการแจ้งเตือนจากมือถืออีกต่อไป แต่มองหาอุปกรณ์ที่มีเซนเซอร์ความแม่นยำสูง แบตเตอรี่ที่อยู่ได้นานเป็นสัปดาห์ และระบบประเมินความพร้อมของร่างกายอย่างลึกซึ้ง
การยอมจ่ายแพงขึ้นเพื่อแลกกับความทนทานของวัสดุอย่างไทเทเนียมและกระจกแซฟไฟร์ สะท้อนให้เห็นว่าผู้ใช้ให้คุณค่ากับข้อมูลสุขภาพเชิงป้องกันและความคุ้มค่าระยะยาวมากกว่าของเล่นไอทีราคาถูก
- สถิติหลัก
- กลุ่มระดับบนเติบโตพุ่ง 48%
- ตัวเลขสำคัญ
- Garmin ชิงส่วนแบ่ง 15%
- ช่วงเวลาข้อมูล
- ไตรมาส 2 ปี 2569
- สมาร์ตวอตช์ช่วงราคา 200–400 ดอลลาร์สหรัฐ เติบโตขึ้น 48% ในไตรมาส 2
- Garmin เพิ่มส่วนแบ่งตลาดขึ้นมาแตะ 15% ทั่วโลก
- นาฬิการะดับล่าง (ต่ำกว่า 200 ดอลลาร์สหรัฐ) หดตัวลง 9% จากความต้องการฟังก์ชันที่ลึกซึ้งขึ้น
จุดเด่น
- ความแม่นยำของเซนเซอร์สูงและแบตเตอรี่ใช้งานได้ยาวนานหลายวันไม่ต้องชาร์จทุกคืน
ข้อควรรู้
- อินเทอร์เฟซของนาฬิกาสายสปอร์ตแท้ๆ อาจไม่หวือหวาเท่านาฬิกาสายแฟชั่น
เหมาะกับใคร
เหมาะสำหรับผู้ที่จริงจังกับการออกกำลังกาย นักวิ่ง นักเดินป่า และคนที่ใส่ใจสุขภาพหัวใจเชิงลึก
การปรับเปลี่ยนรูปแบบสมาร์ตโฟนจอพับสู่ทรงแท็บเล็ต
มือถือพับทรง Book-style กวาด 76% หลังบานพับบางลงเทียบเท่ามือถือปกติ
วิวัฒนาการจอพับส่วนแบ่ง 76% ในกลุ่มจอพับ
ตลาดสมาร์ตโฟนหน้าจอพับได้ (Foldable Phones) ในปี 2569 ได้เดินทางมาถึงจุดเปลี่ยนเชิงโครงสร้างของรูปแบบการใช้งาน ข้อมูลจาก IDC ณ เดือนสิงหาคม 2569 รายงานว่า สมาร์ตโฟนพับได้แบบกางออกเป็นแท็บเล็ต (Book-style) ได้ขยายตัวขึ้นมาครองสัดส่วนถึง 76% ของยอดขายมือถือพับได้ทั่วโลก พลิกสถานการณ์จากปี 2568 ที่เคยมีสัดส่วนเพียง 52%
การเปลี่ยนแปลงนี้ส่งผลให้รูปแบบฝาพับตลับแป้งขนาดกะทัดรัด (Clamshell) ลดความนิยมลงอย่างเห็นได้ชัด สาเหตุสำคัญมาจากความก้าวหน้าทางวิศวกรรมบานพับและวัสดุโครงสร้าง ทำให้มือถือพับทรง Book-style รุ่นใหม่มีความบางเมื่อพับเหลือเพียง 9-10 มิลลิเมตร และน้ำหนักเบาพอๆ กับมือถือทรงแท่งเรือธงทั่วไป
เมื่อปัญหาเรื่องความหนาและน้ำหนักหมดไป ผู้บริโภคจึงเลือกซื้อแบบที่สามารถกางหน้าจอขนาดใหญ่ 7.8 ถึง 8.0 นิ้ว เพื่อใช้ทำงานหลายแอปพลิเคชันพร้อมกันและรับชมความบันเทิงได้อย่างเต็มตามากกว่า
- สถิติหลัก
- แบบกางครองส่วนแบ่ง 76%
- ตัวเลขสำคัญ
- เพิ่มขึ้นจาก 52% ในปี 2568
- ช่วงเวลาข้อมูล
- สิงหาคม 2569
- สมาร์ตโฟนจอพับแบบ Book-style ครองส่วนแบ่งถึง 76% ของตลาดจอพับ
- ขยายตัวอย่างรวดเร็วจากสัดส่วน 52% ในปี 2568
- ตัวเครื่องบางลงเหลือระดับ 9-10 มม. ทำให้ผู้ใช้เลือกจอใหญ่มากกว่าตลับแป้ง
จุดเด่น
- ได้พื้นที่หน้าจอใหญ่เทียบเท่าแท็บเล็ตขนาดเล็กในขนาดเครื่องที่พกใส่กระเป๋ากางเกงได้
ข้อควรรู้
- ค่าซ่อมแซมและเปลี่ยนชิ้นส่วนหน้าจอพับด้านในยังคงมีราคาสูงหากเกิดความเสียหาย
เหมาะกับใคร
เหมาะสำหรับนักธุรกิจ นักลงทุน และผู้ที่ต้องการอุปกรณ์เครื่องเดียวทำงานแทนแท็บเล็ตและมือถือ
เปรียบเทียบทั้ง 10 รายการ
| # | รายการ | สถิติหลัก | ตัวเลขสำคัญ | ช่วงเวลาข้อมูล |
|---|---|---|---|---|
| 1 | วิกฤตราคาชิปหน่วยความจำและการชะลอตัวของยอดส่งมอบสมาร์ตโฟน | ยอดส่งมอบลดลง 22% YoY | 255.3 ล้านเครื่อง | ไตรมาส 3 ปี 2569 |
| 2 | การขับเคี่ยวแย่งชิงบัลลังก์สมาร์ตโฟนโลกอันดุเดือด | ส่วนแบ่งตลาดห่างกันเพียง 0.2% | 57.8 ล้าน เทียบกับ 57.3 ล้านเครื่อง | ไตรมาส 3 ปี 2569 |
| 3 | ราคาขายเฉลี่ยสมาร์ตโฟนโลกขยับสู่จุดสูงสุดใหม่ | ราคาเฉลี่ยพุ่งขึ้น 27.6% | 581 ดอลลาร์สหรัฐ (ASP) | สิงหาคม 2569 |
| 4 | การครอบครองตลาดพีซีทั่วโลกของคอมพิวเตอร์เอไอ | ครองส่วนแบ่ง 54.7% ของตลาดพีซี | 143 ล้านเครื่องทั่วโลก | รายงานปี 2569 (สิงหาคม 2568) |
| 5 | การเติบโตอย่างรวดเร็วของแล็ปท็อปสาย Copilot+ PC | 42% ของโน้ตบุ๊ก Windows ใหม่ | พลังประมวลผล NPU 40+ TOPS | มิถุนายน 2569 |
| 6 | แว่นตาอัจฉริยะไร้จอพลิกขึ้นเป็นผู้นำตลาดอุปกรณ์สวมใส่ XR | ครองส่วนแบ่ง 70.3% ของอุปกรณ์ XR | Meta ครองส่วนแบ่ง 68.7% | ไตรมาส 2 ปี 2569 |
| 7 | การชะลอตัวต่อเนื่องของชุดหูฟังวีอาร์แบบครอบศีรษะ | ยอดส่งมอบลดลง 17% และ 18% YoY | ลดลงต่อเนื่อง 2 ไตรมาสติด | ครึ่งแรกของปี 2569 |
| 8 | หูฟังอัจฉริยะครองความเป็นใหญ่ในตลาดอุปกรณ์สวมใส่ | ครองส่วนแบ่ง 66% ของ Wearables | 407.6 ล้านเครื่องต่อปี | กรกฎาคม 2569 |
| 9 | การเติบโตสวนกระแสของสมาร์ตวอตช์สายสปอร์ตระดับบน | กลุ่มระดับบนเติบโตพุ่ง 48% | Garmin ชิงส่วนแบ่ง 15% | ไตรมาส 2 ปี 2569 |
| 10 | การปรับเปลี่ยนรูปแบบสมาร์ตโฟนจอพับสู่ทรงแท็บเล็ต | แบบกางครองส่วนแบ่ง 76% | เพิ่มขึ้นจาก 52% ในปี 2568 | สิงหาคม 2569 |
เลือกแบบไหนดี?
สรุปสั้นๆ ว่าแต่ละรายการเหมาะกับใคร
- ถ้าคุณคนทำงานและสายผลงาน (Productivity)#5การเติบโตอย่างรวดเร็วของแล็ปท็อปสาย Copilot+ PCช่วยให้ทำงานเอกสาร ค้นหาข้อมูล และประมวลผลงานประจำวันได้เร็วขึ้นอย่างมากด้วย NPU ในตัวเครื่องที่ประหยัดแบตเตอรี่อ่านรายละเอียด
- ถ้าคุณผู้ที่รักสุขภาพและการออกกำลังกาย#9การเติบโตสวนกระแสของสมาร์ตวอตช์สายสปอร์ตระดับบนให้ความแม่นยำของข้อมูลชีพจรและ GPS สูงสุด พร้อมวัสดุที่ทนทานและแบตเตอรี่ที่อยู่ได้นานหลายสัปดาห์อ่านรายละเอียด
- ถ้าคุณสายสร้างคอนเทนต์และไลฟ์สไตล์คล่องตัว#6แว่นตาอัจฉริยะไร้จอพลิกขึ้นเป็นผู้นำตลาดอุปกรณ์สวมใส่ XRช่วยบันทึกภาพมุมมองสายตาและคุยกับผู้ช่วย AI ได้ทันทีโดยไม่ต้องยกโทรศัพท์มือถือขึ้นมาให้เกะกะอ่านรายละเอียด
- ถ้าคุณนักธุรกิจและผู้บริหารที่เดินทางบ่อย#10การปรับเปลี่ยนรูปแบบสมาร์ตโฟนจอพับสู่ทรงแท็บเล็ตพกพาเพียงเครื่องเดียวแต่ได้ทั้งโทรศัพท์และแท็บเล็ตจอใหญ่สำหรับเปิดดูเอกสาร กราฟหุ้น และประชุมออนไลน์อ่านรายละเอียด
บทสรุป
ปรากฏการณ์ทั้ง 10 เรื่องในบทความนี้สะท้อนชัดเจนว่า อุตสาหกรรมแก็ดเจ็ตและไอทีในปี 2569 ไม่ได้เน้นเพียงการแข่งขันด้านสเปกตัวเลขความเร็วหรือขนาดหน้าจออีกต่อไป แต่เป็นการแข่งขันด้านประสิทธิภาพการทำงานร่วมกับ AI ที่ประมวลผลบนเครื่อง (On-device AI) และความสะดวกคล่องตัวในการสวมใส่ใช้งานจริงในชีวิตประจำวัน แม้ปัจจัยด้านต้นทุนการผลิตและราคาเฉลี่ยต่อเครื่องจะปรับตัวสูงขึ้นอย่างมีนัยสำคัญ แต่ผู้บริโภคก็ได้รับอุปกรณ์ที่มีความฉลาด สามารถยกระดับชีวิตและการทำงานได้อย่างแท้จริง การรู้เท่าทันข้อมูลเหล่านี้จะช่วยให้เราเลือกซื้ออุปกรณ์ที่ตรงความต้องการและคุ้มค่ากับการลงทุนในระยะยาวมาก
อ่านเพิ่มในหัวข้อแก็ดเจ็ตและไอที57สมาร์ตโฟน24เทคโนโลยี3
แหล่งข้อมูลอ้างอิง
- 1.cnbcindonesia.com
- 2.telecoms.com
- 3.9to5mac.com
- 4.idc.com
- 5.gartner.com
- 6.aipc.computer
- 7.counterpointresearch.com
- 8.idc.com
- 9.quantumrun.com
- 10.actionglobalnews.com
- 11.idc.com
- 12.sahha.ai
- 13.androidauthority.com
- 14.biggo.com
- 15.semiconductors.org
- 16.gartner.com
- 17.iea.org
- 18.iea.org
- 19.petromindo.com
- 20.iea.org
- 21.rubyhome.com
คำถามที่พบบ่อย
ทำไมราคาชิปหน่วยความจำในปี 2569 ถึงพุ่งสูงขึ้นอย่างรวดเร็ว?
เนื่องจากความต้องการสร้างศูนย์ข้อมูลปัญญาประดิษฐ์ (AI Data Centers) เติบโตอย่างมหาศาล ทำให้โรงงานผลิตชิปย้ายกำลังการผลิตไปทำหน่วยความจำแบนด์วิดท์สูง (HBM) สำหรับชิป AI ส่งผลให้หน่วยความจำ RAM และ NAND ทั่วไปสำหรับสมาร์ตโฟนและพีซีเกิดภาวะขาดแคลนและต้นทุนพุ่งขึ้นกว่า 300%
คอมพิวเตอร์ AI PC มีความจำเป็นสำหรับผู้ใช้งานทั่วไปมากน้อยเพียงใดในปี 2569?
เริ่มมีความจำเป็นอย่างยิ่ง เนื่องจากระบบปฏิบัติการและโปรแกรมยอดนิยมรุ่นใหม่ต่างถูกออกแบบให้ดึงพลังจากชิป NPU ในตัวเครื่องมาใช้ หากซื้อคอมพิวเตอร์ที่ไม่มี NPU อาจไม่สามารถใช้งานฟีเจอร์ช่วยทำงานอัตโนมัติ การตัดต่ออัจฉริยะ หรือการประหยัดพลังงานแบตเตอรี่ได้อย่างเต็มที่ในอนาคต
ทำไมแว่นตาอัจฉริยะแบบไม่มีจอจึงมียอดขายแซงหน้าแว่น VR/MR?
เพราะมีน้ำหนักเบา ดีไซน์เหมือนแว่นตากันแดดหรือแว่นสายตาทั่วไป และสามารถสวมใส่ได้ทั้งวันโดยไม่รู้สึกอึดอัดหรือเวียนศีรษะ โดยเน้นการใช้งานไมโครโฟน ลำโพงส่วนตัว และกล้องเพื่อทำงานร่วมกับผู้ช่วย AI ซึ่งตอบโจทย์การใช้ชีวิตจริงมากกว่าการจำลองโลกเสมือนในห้อง
สมาร์ตโฟนหน้าจอพับทรง Book-style แข็งแรงและทนทานพอที่จะใช้เป็นเครื่องหลักแล้วหรือยัง?
ในปี 2569 สมาร์ตโฟนจอพับแบบ Book-style ได้รับการพัฒนาจนมีความบางใกล้เคียงสมาร์ตโฟนทั่วไป พร้อมบานพับไทเทเนียมที่มีความทนทานต่อการพับหลายแสนครั้งและกันน้ำได้ดีขึ้น จึงมีความพร้อมและได้รับความนิยมสูงถึง 76% ของตลาดจอพับ
อ่านต่อ
แก็ดเจ็ต & ไอที0 วิว
10 อันดับหูฟังตัดเสียงรบกวนไร้สาย (ANC) ที่มีระยะเวลาการใช้งานแบตเตอรี่นานที่สุด วางจำหน่ายในไทย ปี 2026
เจาะลึก 10 หูฟังครอบหูไร้สายตัดเสียงรบกวน (ANC) ที่แบตเตอรี่อึดที่สุดในตลาดไทยปี 2026 ใช้งานข้ามวันแบบเปิดโหมดตัดเสียงต่อเนื่องโดยไม่ต้องกังวลเรื่องการชาร์จ
ใครคืออันดับ 1? เลื่อนลงไปลุ้นในบทความ
แก็ดเจ็ต & ไอที0 วิว
10 สถิติและเรื่องน่ารู้ในวงการแก็ดเจ็ตและไอทีแห่งปี 2026 ที่คุณไม่ควรพลาด
เจาะลึก 10 สถิติและการเปลี่ยนแปลงครั้งใหญ่ในโลกไอทีและแก็ดเจ็ตปี 2026 จากคลื่นลูกใหม่ AI PC แหวนสุขภาพ จนถึงต้นทุนฮาร์ดแวร์ที่เปลี่ยนพฤติกรรมผู้บริโภค
ในบทความ: คอมพิวเตอร์ส่วนบุคคลยุคปัญญาประดิษฐ์ (AI PC) · แหวนอัจฉริยะเพื่อสุขภาพ (Smart Rings) · แบรนด์แหวนสุขภาพ โอร่า (Oura Ring)
แก็ดเจ็ต & ไอที2 วิว
10 นวัตกรรมแหวนอัจฉริยะ (Smart Ring) ยอดนิยมปี 2026 ตรวจวัดสุขภาพและการนอนหลับแบบไร้รอยต่อ
เจาะลึก 10 นวัตกรรมแหวนอัจฉริยะรุ่นเด่นประจำปี 2026 สำหรับตรวจจับการนอนหลับ สัญญาณชีพ และสุขภาพ 24 ชั่วโมง โดยไม่ต้องทนรำคาญนาฬิกาบนข้อมือ
ในบทความ: Oura Ring 5 · RingConn Gen 2 · Samsung Galaxy Ring
เสียงจากผู้อ่าน
อยากให้เราจัดอันดับอะไร?
บอกมาได้เลย หัวข้อที่คนขอเยอะที่สุดจะได้เขียนก่อน