10 เรื่องน่ารู้ด้านการเงินและการลงทุน รับมือเศรษฐกิจปี 2569
เจาะลึก 10 สถิติและข้อเท็จจริงทางการเงินสำคัญปี 2569 ตั้งแต่วิธีคำนวณภาษีต่างประเทศ เกณฑ์ Thai ESG ดอกเบี้ยนโยบาย ไปจนถึงการมาถึงของ Virtual Bank
ภูมิทัศน์ทางเศรษฐกิจและการลงทุนในปี 2569 เผชิญกับจุดเปลี่ยนสำคัญหลายประการ ทั้งการปรับตัวของนโยบายการเงิน นวัตกรรมธนาคารพาณิชย์ไร้สาขา (Virtual Bank) และความตึงตัวของกำลังซื้อภาคครัวเรือน ท่ามกลางอัตราดอกเบี้ยนโยบายที่ระดับ 1.00% ต่อปี การทำความเข้าใจโครงสร้างพื้นฐานทางการเงินอย่างถูกต้องจึงไม่ได้เป็นเพียงทางเลือกสำหรับนักลงทุนมืออาชีพ แต่กลายเป็นทักษะจำเป็นสำหรับบุคคลทั่วไปในการจัดสรรสินทรัพย์อย่างปลอดภัย
นอกจากสภาวะเศรษฐกิจมหาภาคแล้ว กลไกด้านภาษีและการออมยังมีการเปลี่ยนแปลงอย่างมีนัยสำคัญ ไม่ว่าจะเป็นเกณฑ์การจัดเก็บภาษีเงินได้จากต่างประเทศตามหลักถิ่นที่อยู่ (Resident Rule) หรือการปรับบทบาทของเครื่องมือลดหย่อนภาษีอย่าง Thai ESG และ RMF ที่เข้ามาแทนที่รอบการซื้อของกองทุน SSF ข้อมูลเหล่านี้ส่งผลต่อผลตอบแทนสุทธิหลังหักภาษีและสภาพคล่องในกระเป๋าของทุกคนอย่างหลีกเลี่ยงไม่ได้
MachidaRank ได้รวบรวม 10 เรื่องน่ารู้ทางการเงินและการลงทุนที่ผ่านการตรวจสอบสถิติและข้อเท็จจริงล่าสุดในปี 2569 เพื่อให้ผู้อ่านมีข้อมูลประกอบการวางแผนชีวิต จัดพอร์ตลงทุน และป้องกันความเสี่ยงจากความผันผวนได้อย่างเป็นระบบและรอบด้าน
คัดเลือกอย่างไร
คัดเลือกรายการโดย MachidaRank อิงจากข้อมูลสถิติจริง กฎเกณฑ์ทางกฎหมาย และตัวชี้วัดทางเศรษฐกิจการเงินที่มีการประกาศใช้อย่างเป็นทางการและมีความเคลื่อนไหวสำคัญในช่วงปี 2568–2569 ครอบคลุมทั้งประเด็นภาษี นโยบายการเงิน วินัยทางการคลัง การบริหารสินเชื่อ และกลยุทธ์การจัดพอร์ตสินทรัพย์ส่วนบุคคล เพื่อให้ผู้อ่านนำไปใช้ประโยชน์ในชีวิตจริงได้รอบด้าน
ทั้ง 10 รายการ
เกณฑ์ภาษีเงินได้บุคคลธรรมดาสำหรับเงินได้จากต่างประเทศ (Resident Rule)
กฎเกณฑ์ควบคุมการดึงเงินลงทุนต่างประเทศกลับไทย
กฎหมายภาษีสำคัญอัตราภาษีตามขั้นบันได 5% – 35%
การปรับแนวปฏิบัติการจัดเก็บภาษีเงินได้จากต่างประเทศตามคำสั่งกรมสรรพากรที่ ป.161/2566 ยังคงมีผลบังคับใช้อย่างเข้มงวดต่อเนื่องจนถึงปีภาษี 2569 โดยกำหนดให้บุคคลที่อาศัยอยู่ในประเทศไทยรวมกันตั้งแต่ 180 วันขึ้นไปในปีภาษีใดปีภาษีหนึ่ง หากนำเงินได้พึงประเมินที่เกิดจากแหล่งนอกประเทศเข้ามาในไทย จะต้องนำเงินได้นั้นมารวมคำนวณภาษีเงินได้บุคคลธรรมดาของปีที่นำเข้า โดยไม่คำนึงว่าเงินได้นั้นจะเกิดขึ้นในปีภาษีใดก็ตาม ซึ่งเป็นการยกเลิกช่องว่างเดิมที่เคยอนุญาตให้พักเงินไว้ข้ามปีภาษี
ความเปลี่ยนแปลงนี้ส่งผลกระทบโดยตรงต่อนักลงทุนรายย่อยที่เปิดบัญชีลงทุนในหุ้นต่างประเทศ กองทุนต่างประเทศ หรือสินทรัพย์ดิจิทัลผ่านโบรกเกอร์ต่างประเทศโดยตรง เพราะเมื่อมีการโอนกำไรหรือเงินต้นกลับเข้าสู่บัญชีในประเทศไทย จะต้องมีหลักฐานเอกสารที่ชัดเจนในการแยกแยะระหว่างเงินลงทุนดั้งเดิมกับผลกำไรจากการลงทุน เพื่อยื่นแสดงภาษีอย่างถูกต้องตามกฎหมาย
การวางแผนภาษีในปี 2569 จึงต้องอาศัยการจัดทำบัญชีบันทึกการทำธุรกรรม (Transaction Log) อย่างเป็นระบบ หรือพิจารณาใช้เครื่องมือการลงทุนที่จดทะเบียนในไทย เช่น กองทุนรวม FIF (Foreign Investment Fund) หรือตราสารแสดงสิทธิในหลักทรัพย์ต่างประเทศ (Depositary Receipt: DR) ซึ่งได้รับยกเว้นภาษีเงินได้จากกำไรส่วนต่างของราคาในประเทศ
- หน่วยงานกำกับดูแล
- กรมสรรพากร
- สถานะการบังคับใช้
- มีผลต่อเนื่องปี 2568–2569
- กลุ่มเป้าหมายหลัก
- ผู้มีถิ่นที่อยู่ในไทย 180 วันขึ้นไป
- นับรวมเงินได้จากต่างประเทศที่นำเข้าไทยโดยไม่สนใจปีที่เกิดรายได้
- กระทบต่อการบริหารเงินสดของนักลงทุนหุ้นต่างประเทศโดยตรง
- กระตุ้นความนิยมของเครื่องมือการลงทุนทางอ้อม เช่น กองทุน FIF และ DR
จุดเด่น
- สร้างความเป็นธรรมระหว่างผู้ลงทุนในประเทศและต่างประเทศ
- ทำให้ระบบจัดเก็บภาษีของไทยสอดคล้องกับมาตรฐานสากล
ข้อควรรู้
- ต้องเก็บเอกสารหลักฐานต้นทุนและกำไรย้อนหลังอย่างละเอียด
- เพิ่มภาระภาษีสำหรับผู้ที่นำกำไรจากต่างประเทศกลับเข้าไทย
เหมาะกับใคร
เหมาะสำหรับนักลงทุนรายย่อยที่ลงทุนในต่างประเทศ เพื่อใช้วางแผนการดึงสภาพคล่องกลับไทยอย่างถูกต้องตามกฎหมาย
เกณฑ์การถือครองและสิทธิลดหย่อนกองทุน Thai ESG
กองทุนลดหย่อนภาษีทางเลือกใหม่ระยะถือครอง 5 ปี
สิทธิประโยชน์ภาษีลดหย่อนภาษีสูงสุด 300,000 บาท
กองทุนรวมไทยเพื่อความยั่งยืน หรือ Thai ESG ได้รับการปรับปรุงเงื่อนไขให้เอื้อต่อการลงทุนมากขึ้น โดยขยายเพดานหักลดหย่อนภาษีได้สูงสุดไม่เกิน 30% ของเงินได้พึงประเมิน และไม่เกิน 300,000 บาทต่อปีภาษี ซึ่งเป็นวงเงินอิสระที่แยกขาดจากกลุ่มกองทุนเพื่อการเกษียณอายุอื่นๆ เช่น RMF, SSF เดิม, กบข. หรือกองทุนสำรองเลี้ยงชีพ ที่มีเพดานรวมกันไม่เกิน 500,000 บาท
จุดเด่นสำคัญของเกณฑ์ Thai ESG ในปีภาษี 2568–2569 คือการลดระยะเวลาถือครองลงเหลือเพียง 5 ปีบริบูรณ์นับจากวันที่ซื้อ (จากเดิมที่ต้องถือครองยาวนาน 8 ปีเต็ม) ทำให้นักลงทุนสามารถวางแผนรอบการหมุนเวียนเงินทุนได้คล่องตัวยิ่งขึ้น พร้อมกับได้ช่วยสนับสนุนบริษัทจดทะเบียนไทยที่มีนโยบายด้านสิ่งแวดล้อม สังคม และธรรมาภิบาล
การมีสิทธิลดหย่อนที่แยกวงเงินต่างหากทำให้ผู้ที่มีฐานภาษีสูงสามารถใช้สิทธิลดหย่อนภาษีจากการลงทุนได้สูงสุดถึง 800,000 บาทเมื่อรวมกับกลุ่มกองทุนเกษียณอายุ จึงเป็นเครื่องมือบริหารภาษีที่มีประสิทธิภาพสูงสุดรายการหนึ่งในปัจจุบัน
- หน่วยงานกำกับดูแล
- กรมสรรพากร / สำนักงาน ก.ล.ต.
- สถานะการบังคับใช้
- มีผลต่อเนื่องปี 2568–2569
ข้อมูลใช้งานจริง
- การนับระยะเวลา
- นับแบบวันชนวันครบ 5 ปีบริบูรณ์
- สัดส่วนเงินได้
- สูงสุดไม่เกิน 30% ของเงินได้พึงประเมิน
- เพดานลดหย่อนภาษีสูงสุด 300,000 บาทต่อปี
- ระยะเวลาถือครองสั้นลงเหลือเพียง 5 ปีบริบูรณ์
- วงเงินแยกต่างหาก ไม่นับรวมกับเพดาน 500,000 บาทของกลุ่ม RMF
จุดเด่น
- ระยะเวลาผูกพันสั้นกว่ากองทุนลดหย่อนภาษีประเภทอื่น
- เพิ่มพื้นที่ลดหย่อนภาษีรวมให้สูงถึง 800,000 บาท
ข้อควรรู้
- นโยบายเน้นลงทุนเฉพาะหุ้นหรือตราสารหนี้ ESG ในไทยเท่านั้น
- ผลตอบแทนขึ้นอยู่กับทิศทางเศรษฐกิจและตลาดทุนไทยเป็นหลัก
เหมาะกับใคร
เหมาะสำหรับมนุษย์เงินเดือนและผู้มีรายได้ประจำที่ต้องการลดหย่อนภาษีด้วยระยะเวลาการถือครองที่ไม่ยาวนานเกินไป
การกำเนิดธนาคารพาณิชย์ไร้สาขา (Virtual Bank) ในไทย
ธนาคารยุคใหม่ไร้สาขากายภาพ ขับเคลื่อนด้วยข้อมูลทางเลือก
นวัตกรรมดิจิทัลค่าธรรมเนียมธุรกรรมส่วนใหญ่ฟรี
ภูมิทัศน์การเงินไทยปี 2569 ก้าวสู่จุดเปลี่ยนสำคัญ เมื่อผู้เล่น 3 กลุ่มใหญ่ที่คว้าใบอนุญาต Virtual Bank หรือธนาคารไร้สาขา เดินหน้าเตรียมพร้อมสู่การเปิดระบบการเงินดิจิทัลเต็มรูปแบบ ได้แก่ พันธมิตร SCB X, WeTechnology และ KakaoBank; เครือข่ายธนาคารกรุงไทยร่วมกับ AIS และ OR; และกลุ่มเอซีเอ็ม โฮลดิ้ง (Ascend)
จุดเด่นของธนาคารรูปแบบนี้อยู่ที่การตัดภาระด้านสาขาและตู้ ATM ออกทั้งหมด ทำให้ประหยัดค่าใช้จ่ายการบริหารจัดการได้อย่างมหาศาล ความได้เปรียบด้านต้นทุนจึงถูกส่งต่อมาเป็นผลประโยชน์แก่ลูกค้า ทั้งดอกเบี้ยเงินฝากที่ให้ผลตอบแทนจูงใจ รวมถึงบริการสินเชื่อที่นำฐานข้อมูลทางเลือก (Alternative Data) มาใช้ประเมินความเสี่ยงแทนเอกสารแบบเดิม
หัวใจหลักของ Virtual Bank คือการแก้โจทย์ให้กลุ่ม Underserved ไม่ว่าจะเป็นพ่อค้าแม่ค้าออนไลน์หรือผู้ประกอบอาชีพอิสระที่เคยกู้เงินในระบบยาก ให้สามารถเข้าถึงเงินทุนที่ถูกกฎหมาย ปลอดภัย และมีธนาคารแห่งประเทศไทยคอยกำกับดูแลอย่างใกล้ชิด
- หน่วยงานกำกับดูแล
- ธปท. / กระทรวงการคลัง
- สถานะการบังคับใช้
- อนุมัติ 3 ราย เตรียมเปิดบริการปี 2569
ข้อมูลใช้งานจริง
- การคุ้มครองเงินฝาก
- สูงสุด 1 ล้านบาทต่อรายผู้ฝาก
- 3 กลุ่มพันธมิตรยักษ์ใหญ่ได้รับใบอนุญาตจัดตั้ง
- ไม่มีสาขาและตู้เอทีเอ็ม ให้บริการผ่านดิจิทัล 100%
- ใช้ Alternative Data ประเมินสินเชื่อสำหรับฟรีแลนซ์
จุดเด่น
- เพิ่มการแข่งขันในระบบธนาคาร ส่งผลดีต่ออัตราดอกเบี้ยและโปรโมชัน
- อนุมัติสินเชื่อสะดวกขึ้นโดยไม่ง้อสลิปเงินเดือน
ข้อควรรู้
- ไม่มีสาขาสำหรับรับบริการแบบพบหน้าเจ้าหน้าที่
- ผู้ใช้งานต้องมีความคุ้นเคยกับเทคโนโลยีสมาร์ตโฟนและความปลอดภัยไซเบอร์
เหมาะกับใคร
เหมาะสำหรับผู้ประกอบอาชีพอิสระและคนรุ่นใหม่ที่มองหาบัญชีเงินฝากดอกเบี้ยพิเศษและสินเชื่อที่ไม่ต้องใช้เอกสารรายได้แบบเดิม
เพดานการคุ้มครองเงินฝาก 1 ล้านบาท (DPA)
โครงข่ายความปลอดภัยขั้นพื้นฐานสำหรับเงินฝากในระบบธนาคาร
ความปลอดภัยเงินออมวงเงินคุ้มครองสูงสุด 1,000,000 บาท
หนึ่งในเงื่อนไขสำคัญที่คนมีเงินออมต้องรู้ คือเพดานการคุ้มครองของสถาบันคุ้มครองเงินฝาก (DPA) ซึ่งรองรับสถาบันการเงินและธนาคารพาณิชย์รวม 32 แห่ง โดยจำกัดสิทธิ์ไว้ที่ 1 ล้านบาท ต่อหนึ่งสถาบันการเงิน และต่อหนึ่งชื่อผู้ฝากเท่านั้น
แม้สัดส่วนผู้ฝากเงินถึงร้อยละ 98.23 ในระบบการเงินไทยจะได้รับการคุ้มครองครบทั้งยอดตามสถิติล่าสุด ซึ่งบ่งชี้ว่าคนส่วนใหญ่ไม่ได้รับผลกระทบ แต่หากใครมีเงินฝากเกิน 1 ล้านบาทขึ้นไปในบัญชีเดี่ยว ย่อมมีความเสี่ยงต่อความเสียหายหากเกิดวิกฤตกับสถาบันการเงินนั้นๆ
วิธีรับมือสำหรับผู้มีเงินเก็บก้อนใหญ่หรือเงินหมุนเวียนธุรกิจ คือการกระจายเงินไปฝากตามสถาบันการเงินต่างๆ ไม่ให้เกินแห่งละ 1 ล้านบาท หรือจะโยกย้ายเงินส่วนที่เกินเพดานไปจัดสรรไว้ในสินทรัพย์เสี่ยงต่ำอย่างพันธบัตรรัฐบาลและกองทุนตลาดเงิน (Money Market Fund) เพื่อความปลอดภัยสูงสุด
- หน่วยงานกำกับดูแล
- สถาบันคุ้มครองเงินฝาก (DPA)
- สถานะการบังคับใช้
- บังคับใช้ต่อเนื่องปี 2568–2569
- กลุ่มเป้าหมายหลัก
- ผู้ฝากเงินในระบบสถาบันการเงิน 32 แห่ง
- คุ้มครอง 1 ล้านบาท ต่อ 1 ราย ต่อ 1 สถาบันการเงิน
- ครอบคลุมผู้ฝากเงินเต็มจำนวนถึง 98.23% ของทั้งระบบ
- คุ้มครองเงินฝากกระแสรายวัน ออมทรัพย์ และประจำในสกุลเงินบาท
จุดเด่น
- สร้างเสถียรภาพและความมั่นใจให้ระบบการเงินของประเทศ
- ผู้ฝากเงินส่วนใหญ่เกือบ 100% ได้รับการปกป้องเต็มจำนวน
ข้อควรรู้
- ยอดเงินฝากส่วนที่เกิน 1 ล้านบาทในธนาคารเดียวกันจะไม่ได้รับความคุ้มครองทันที
- ไม่ครอบคลุมบัญชีเงินฝากเงินตราต่างประเทศ (FCD)
เหมาะกับใคร
เหมาะสำหรับผู้สะสมเงินสดและเจ้าของธุรกิจ เพื่อวางแผนกระจายความเสี่ยงในการฝากเงินสดไม่ให้เกินเกณฑ์คุ้มครอง
สัดส่วนหนี้ครัวเรือนต่อ GDP ที่ระดับ 85.2%
ภาพสะท้อนภาระผูกพันทางการเงินและภาวะสินเชื่อตึงตัว
ดัชนีชี้วัดเศรษฐกิจสัดส่วน 85.2% ต่อ GDP
ตัวเลขสัดส่วนหนี้ครัวเรือนต่อผลิตภัณฑ์มวลรวมในประเทศ (GDP) ของไทยล่าสุดปรับตัวลงมาอยู่ที่ระดับ 85.2% คิดเป็นมูลค่าหนี้คงค้างราว 16.4 ล้านล้านบาท แม้ในเชิงตัวเลขจะดูเหมือนสถานการณ์ผ่อนคลายลงจากระดับ 90% ในช่วงปีก่อนหน้า แต่ข้อเท็จจริงเบื้องหลังสะท้อนภาพเศรษฐกิจที่น่าจับตา
การลดลงของสัดส่วนหนี้ไม่ได้เกิดจากการที่ประชาชนชำระหนี้เสร็จสิ้นเป็นหลัก หากแต่เกิดจากการที่สถาบันการเงินเพิ่มความเข้มงวดในการปล่อยสินเชื่อใหม่ ส่งผลให้อัตราการขยายตัวของหนี้เติบโตเพียง 0.6% YoY สภาวะการปฏิเสธสินเชื่อ (Rejection Rate) ที่สูงขึ้นทำให้กำลังซื้อในระบบชะลอตัวลง โดยเฉพาะตลาดอสังหาริมทรัพย์และยานยนต์
ในบริบทของการเงินส่วนบุคคล สถิตินี้ตอกย้ำว่าสถาบันการเงินจะให้ความสำคัญกับประวัติเครดิตและภาระหนี้ต่อรายได้ (DSR) อย่างมาก การรักษาประวัติการชำระเงินให้ขาวสะอาดและการควบคุมภาระหนี้ให้อยู่ในเกณฑ์ต่ำจึงเป็นเรื่องสำคัญที่สุดหากมีแผนจะขอสินเชื่อ
- หน่วยงานกำกับดูแล
- ธนาคารแห่งประเทศไทย
- สถานะการบังคับใช้
- ข้อมูลรายงาน ณ ไตรมาส 2/2569
- สัดส่วนหนี้ครัวเรือนต่อ GDP อยู่ที่ 85.2%
- มูลค่าหนี้คงค้างรวมประมาณ 16.4 ล้านล้านบาท
- การอนุมัติสินเชื่อใหม่เข้มงวดขึ้น สะท้อนการหดตัวของสภาพคล่อง
จุดเด่น
- สัดส่วนหนี้เริ่มชะลอการเติบโต ช่วยลดความเสี่ยงฟองสบู่เครดิต
- กระตุ้นให้ประชาชนตระหนักรู้เรื่องวินัยทางการเงินมากขึ้น
ข้อควรรู้
- สถาบันการเงินเข้มงวด ส่งผลให้อนุมัติสินเชื่อบ้านและรถยากขึ้น
- กำลังซื้อภายในประเทศถูกกดดันจากภาระหนี้เดิม
เหมาะกับใคร
เหมาะสำหรับผู้ที่วางแผนกู้ซื้อบ้านหรือขอกู้เงินก้อน เพื่อเตรียมวินัยทางการเงินล่วงหน้าก่อนยื่นขอสินเชื่อ
การสิ้นสุดรอบจัดตั้งกองทุน SSF และการปรับบทบาทสู่ RMF
การสิ้นสุดของเครื่องมือออมระยะกลางสู่การจัดสรรพอร์ตภาษียุคใหม่
การปรับพอร์ตภาษีโควตาลดหย่อน SSF เดิม 200,000 บาท
กองทุนรวมเพื่อการออม หรือ SSF (Super Savings Fund) ได้สิ้นสุดระยะเวลาโครงการซื้อหน่วยลงทุนใหม่สำหรับปีแรกตามกรอบเวลาเดิม ทำให้ตั้งแต่ปีภาษี 2568 ต่อเนื่องถึง 2569 ผู้ลงทุนไม่สามารถซื้อหน่วยลงทุน SSF ก้อนใหม่เพื่อใช้สิทธิลดหย่อนภาษีได้อีกต่อไป ส่งผลให้โครงสร้างการวางแผนภาษีต้องปรับเปลี่ยนอย่างสิ้นเชิง
ผู้ลงทุนจำเป็นต้องโยกย้ายเป้าหมายการลดหย่อนภาษีไปยังกองทุนรวมเพื่อการเลี้ยงชีพ (RMF) ซึ่งมีเงื่อนไขการถือครองจนถึงอายุ 55 ปีบริบูรณ์และไม่น้อยกว่า 5 ปีการลงทุน หรือจัดสรรเงินไปยังกองทุน Thai ESG ที่มีระยะเวลาถือครอง 5 ปีแทน เพื่อเติมเต็มสิทธิประโยชน์ทางภาษีที่หายไป
สำหรับหน่วยลงทุน SSF เดิมที่เคยซื้อไว้ก่อนหน้านี้ นักลงทุนยังคงต้องถือครองให้ครบตามเงื่อนไข 10 ปีวันชนวัน เพื่อไม่ให้ผิดเงื่อนไขทางภาษีและถูกเรียกคืนภาษีย้อนหลังพร้อมเบี้ยปรับ การจัดระเบียบพอร์ตภาษีจึงเป็นเรื่องที่ต้องทบทวนใหม่อย่างรอบคอบ
- หน่วยงานกำกับดูแล
- กรมสรรพากร
- สถานะการบังคับใช้
- มีผลต่อเนื่องปีภาษี 2568–2569
ข้อมูลใช้งานจริง
- เครื่องมือทดแทน
- RMF (สูงสุด 500,000 บ.) และ Thai ESG (สูงสุด 300,000 บ.)
- สิ้นสุดการซื้อหน่วยลงทุนใหม่สำหรับ SSF
- ต้องถือหน่วยลงทุนเดิมให้ครบ 10 ปีวันชนวัน
- ปรับพอร์ตลดหย่อนภาษีหลักไปที่ RMF และ Thai ESG แทน
จุดเด่น
- ทำให้เป้าหมายการลงทุนเพื่อการเกษียณผ่าน RMF มีความชัดเจนขึ้น
- ลดความสับสนในการกระจายเงินในหลายประเภทกองทุน
ข้อควรรู้
- ขาดตัวเลือกกองทุนลดหย่อนภาษีระยะกลางแบบ 10 ปี
- หากย้ายไป RMF ต้องยอมรับเงื่อนไขการถือครองจนถึงอายุ 55 ปี
เหมาะกับใคร
เหมาะสำหรับผู้ที่เคยซื้อ SSF เป็นประจำ เพื่อปรับเปลี่ยนแผนการซื้อกองทุนลดหย่อนภาษีประจำปีได้อย่างถูกต้อง
อัตราดอกเบี้ยนโยบายของไทยที่ระดับ 1.00% ต่อปี
หมุดหมายสำคัญที่กำหนดทิศทางต้นทุนเงินกู้และผลตอบแทนเงินฝาก
นโยบายการเงินร้อยละ 1.00 ต่อปี
คณะกรรมการนโยบายการเงิน (กนง.) ธนาคารแห่งประเทศไทย มีมติคงอัตราดอกเบี้ยนโยบายไว้ที่ร้อยละ 1.00 ต่อปี ในการประชุมช่วงครึ่งหลังของปี 2569 เพื่อสนับสนุนการฟื้นตัวของกิจกรรมทางเศรษฐกิจและผ่อนคลายภาระต้นทุนทางการเงินของภาคธุรกิจและครัวเรือนท่ามกลางแรงกดดันทางเศรษฐกิจโลก
ระดับดอกเบี้ยที่ 1.00% ส่งผลให้อัตราดอกเบี้ยเงินฝากออมทรัพย์ทั่วไปในระบบธนาคารพาณิชย์ทรงตัวอยู่ในระดับต่ำ นักออมเงินจึงไม่สามารถพึ่งพาผลตอบแทนจากบัญชีเงินฝากทั่วไปเพื่อเอาชนะเงินเฟ้อได้ และจำเป็นต้องมองหาเครื่องมือทางการเงินที่ให้ผลตอบแทนสูงกว่า เช่น พันธบัตรออมทรัพย์ หุ้นกู้ภาคเอกชนคุณภาพดี หรือกองทุนรวมผสม
ในทางกลับกัน อัตราดอกเบี้ยในระดับนี้ส่งผลดีต่อผู้ที่มีภาระหนี้สินอัตราดอกเบี้ยลอยตัว (Floating Rate) เช่น สินเชื่อบ้าน เพราะช่วยชะลอการปรับขึ้นของค่างวด และเป็นจังหวะที่เหมาะสมสำหรับการเจรจาขอลดดอกเบี้ย (Retention) หรือการรีไฟแนนซ์ (Refinance) เพื่อประหยัดต้นทุนดอกเบี้ยรวม
- หน่วยงานกำกับดูแล
- คณะกรรมการนโยบายการเงิน (กนง.)
- สถานะการบังคับใช้
- มติ กนง. สิงหาคม – กันยายน 2569
- อัตราดอกเบี้ยนโยบายทรงตัวที่ 1.00% ต่อปี
- ช่วยประคองต้นทุนทางการเงินของผู้กู้สินเชื่อบ้าน
- ผลตอบแทนเงินฝากออมทรัพย์ทั่วไปอยู่ในระดับต่ำ
จุดเด่น
- ช่วยแบ่งเบาภาระต้นทุนดอกเบี้ยของภาคธุรกิจและประชาชน
- เอื้อต่อการลงทุนในภาคการผลิตและการจ้างงาน
ข้อควรรู้
- ผลตอบแทนจากการพักเงินในบัญชีเงินฝากทั่วไปไม่คุ้มค่าเมื่อเทียบกับเงินเฟ้อ
- การค้นหาผลตอบแทน (Search for Yield) อาจนำไปสู่ความเสี่ยงที่สูงเกินไป
เหมาะกับใคร
เหมาะสำหรับผู้ผ่อนบ้านที่ต้องการวางแผนรีไฟแนนซ์ และผู้มีเงินออมที่ต้องการแสวงหาผลตอบแทนทางเลือก
บทบาทของทองคำในการเป็นสินทรัพย์ปลอดภัย (Safe Haven)
สินทรัพย์กันชนความเสี่ยงที่ควรมีติดพอร์ตการลงทุน
กลยุทธ์จัดพอร์ตสัดส่วนพอร์ตแนะนำ 5–10%
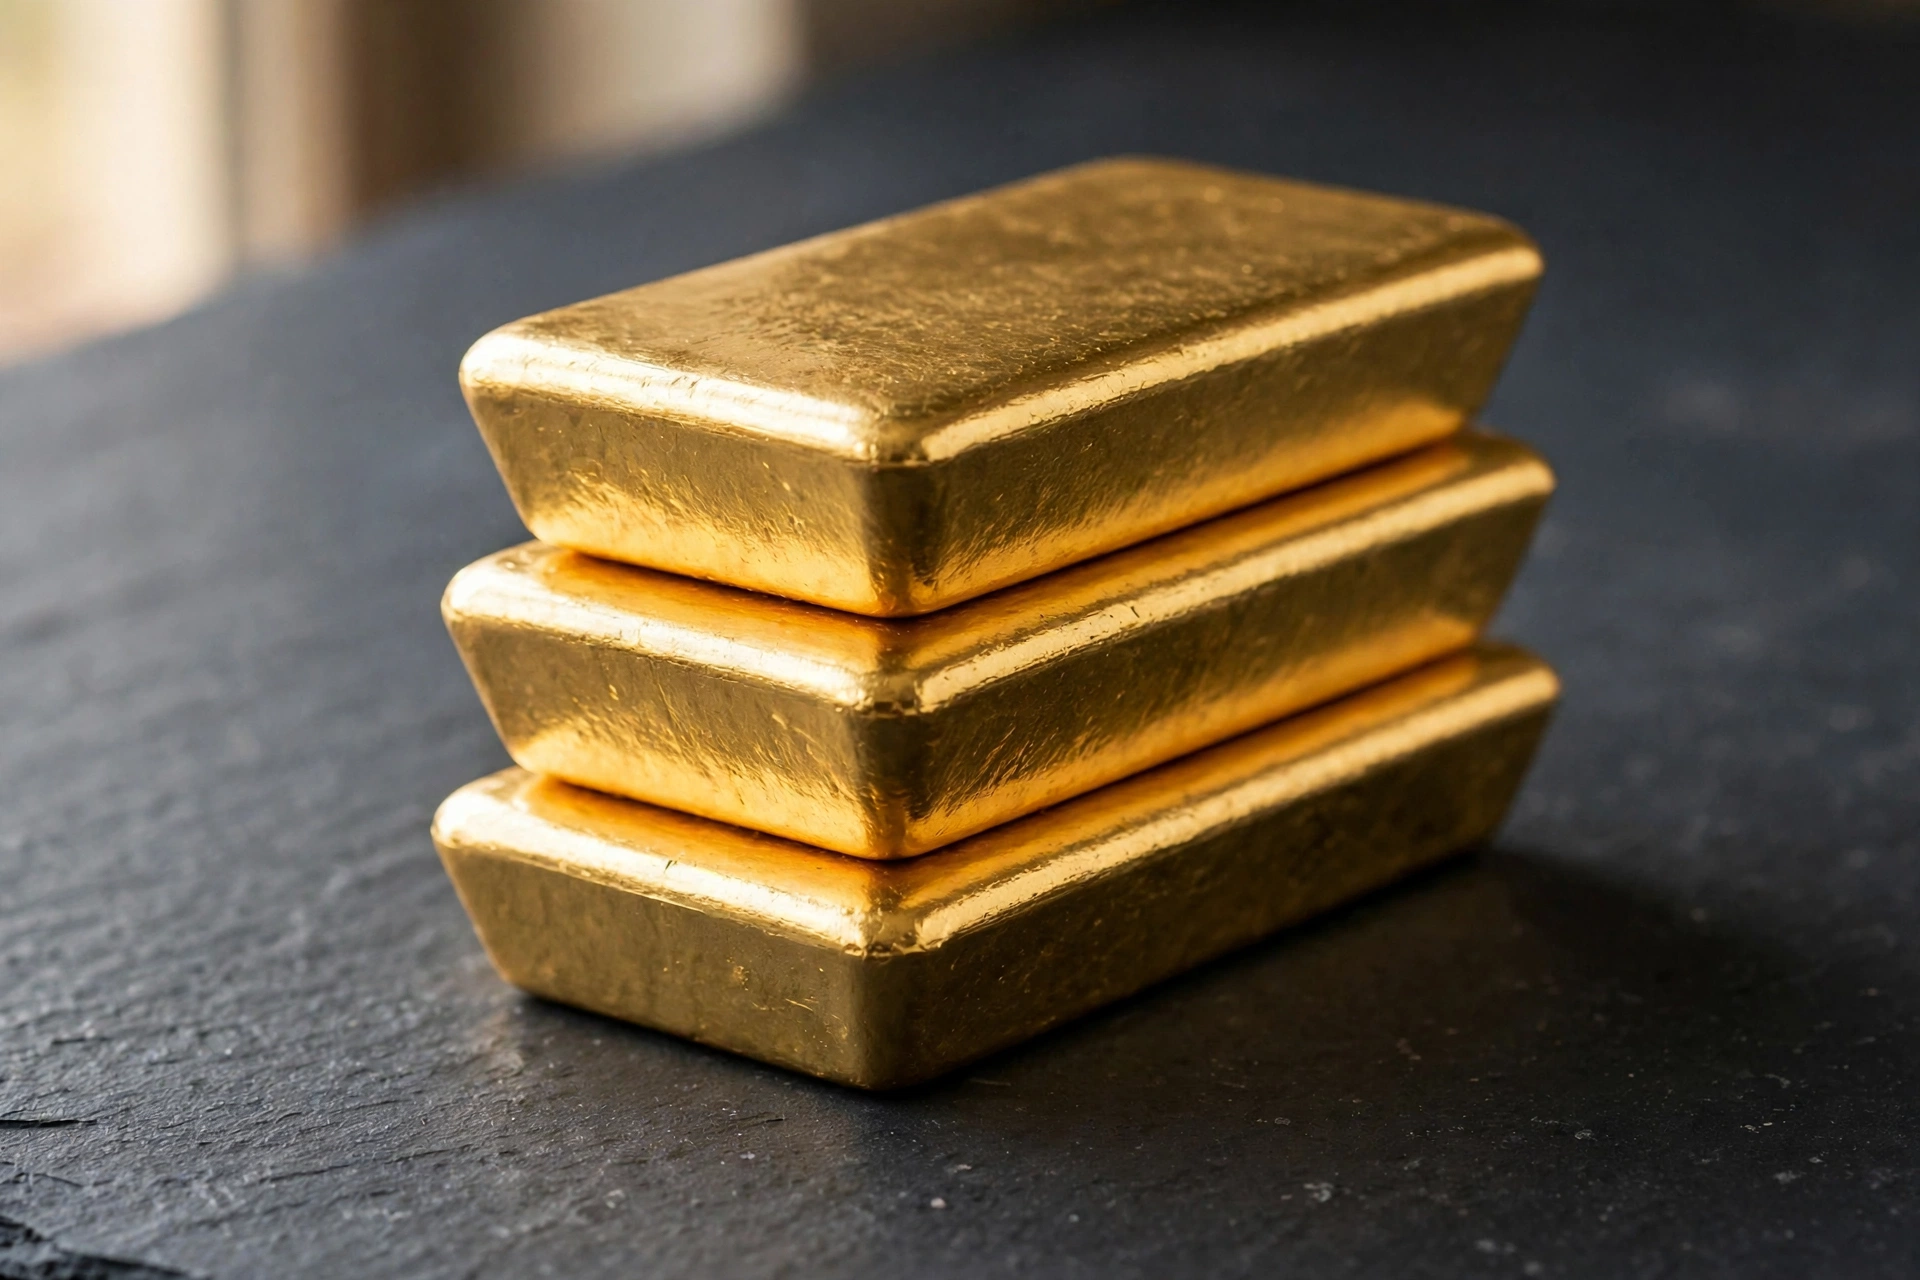
ท่ามกลางอัตราดอกเบี้ยในระดับต่ำและความไม่แน่นอนทางภูมิรัฐศาสตร์ทั่วโลกในปี 2569 บรรดาบริษัทหลักทรัพย์จัดการกองทุนและนักวิเคราะห์การลงทุนชั้นนำต่างแนะนำให้จัดสรรเงินลงทุนในทองคำแท่งหรือกองทุนรวมทองคำที่สัดส่วน 5% ถึง 10% ของมูลค่าพอร์ตการลงทุนรวมทั้งหมด
ทองคำมีคุณสมบัติเฉพาะตัวคือมีค่าสหสัมพันธ์ (Correlation) ต่ำกับตลาดหุ้นและพันธบัตร ในยามที่ตลาดหุ้นเกิดความผันผวนหรือเกิดภาวะสงครามและความตึงเครียดทางการค้า ทองคำมักทำหน้าที่เป็นเกราะป้องกันมูลค่าของความมั่งคั่งได้เป็นอย่างดี อีกทั้งยังเป็นสินทรัพย์ที่ช่วยชดเชยการด้อยค่าของเงินตราจากภาวะเงินเฟ้อในระยะยาว
การเข้าถึงทองคำในปัจจุบันทำได้สะดวกขึ้นอย่างมาก ทั้งการลงทุนผ่านแอปพลิเคชันออมทองออนไลน์ การซื้อกองทุนรวมอีทีเอฟ (Gold ETF) หรือกองทุนเปิดที่ไม่มีค่าธรรมเนียมการซื้อขายสูง ช่วยให้นักลงทุนรายย่อยสามารถทยอยสะสมได้โดยไม่ต้องกังวลเรื่องสถานที่จัดเก็บ
- สถานะการบังคับใช้
- คำแนะนำพอร์ตโฟลิโอ ไตรมาส 2–3/2569
ข้อมูลใช้งานจริง
- สัดส่วนที่แนะนำ
- 5% ถึง 10% ของมูลค่าสินทรัพย์รวม
- สัดส่วนที่แนะนำคือ 5–10% ของพอร์ตโฟลิโอ
- ทำหน้าที่ลดความผันผวนของพอร์ตการลงทุนโดยรวม
- มีช่องทางสะสมหลากหลาย ทั้งกองทุนรวมและแอปพลิเคชันออมทอง
จุดเด่น
- ช่วยปกป้องความมั่งคั่งในภาวะวิกฤตเศรษฐกิจและสงคราม
- เป็นสินทรัพย์ที่มีสภาพคล่องสูง ซื้อขายเปลี่ยนเป็นเงินสดได้ทั่วโลก
ข้อควรรู้
- ทองคำไม่มีกระแสเงินสดในรูปเงินปันผลหรือดอกเบี้ย
- ราคามีความผันผวนตามค่าเงินดอลลาร์สหรัฐและอัตราผลตอบแทนพันธบัตรสหรัฐ
เหมาะกับใคร
เหมาะสำหรับนักลงทุนทั่วไปที่ต้องการลดความผันผวนของพอร์ตการลงทุนและป้องกันความเสี่ยงจากเงินเฟ้อ
สัดส่วนภาระหนี้ต่อรายได้ (DSR) และกลุ่มเปราะบาง
ดัชนีชี้วัดขีดความสามารถในการแบกรับภาระหนี้สินส่วนบุคคล
สุขภาพทางการเงินDSR กลุ่มเปราะบาง 40.1%
ตัวเลขจากผลสำรวจภาวะเศรษฐกิจและสังคมของครัวเรือน (SES) ประจำปี 2569 ชี้ให้เห็นสัญญาณเตือนภัย เมื่อกลุ่มครัวเรือนไทยที่หาเงินได้ไม่เกินเดือนละ 15,000 บาท แบกรับภาระหนี้ต่อรายได้ (DSR) สูงแตะ 40.1% ขณะที่ค่าเฉลี่ยของครัวเรือนที่มีหนี้ทั่วไปอยู่ที่ 26.3%
ระดับ DSR 40.1% สะท้อนภาพจริงว่า รายรับทุกๆ 100 บาท จะถูกหักไปจ่ายหนี้เกินกว่า 40 บาท ส่งผลให้มีเงินเหลือใช้จ่ายในชีวิตประจำวันไม่ถึง 60 บาท ยิ่งในภาวะที่ค่าพลังงานและอาหารมีราคาแพงขึ้น สภาพคล่องจึงมีโอกาสสะดุดจนต้องหันไปพึ่งพาหนี้นอกระบบในที่สุด
ในการจัดสรรเงินส่วนบุคคล ตัวเลข DSR ถือเป็นดัชนีชี้วัดที่ไม่ควรมองข้าม โดยหลักการบริหารเงินที่ดีระบุว่ายอดรวมการชำระหนี้ทุกก้อนไม่ควรเกิน 30% - 35% ของรายรับในแต่ละเดือน เพื่อรักษาเสถียรภาพและเปิดโอกาสให้มีเงินออมไว้รองรับยามฉุกเฉิน
- หน่วยงานกำกับดูแล
- สำนักงานสถิติแห่งชาติ / ศูนย์วิจัยกสิกรไทย
- สถานะการบังคับใช้
- รายงานวิเคราะห์ข้อมูล ตุลาคม 2569
- กลุ่มรายได้น้อยกว่า 15,000 บาท มี DSR สูงถึง 40.1%
- ค่าเฉลี่ย DSR ของครัวเรือนทั่วไปอยู่ที่ 26.3%
- สะท้อนความเปราะบางของสภาพคล่องเมื่อเจอปัญหาค่าครองชีพ
จุดเด่น
- เป็นดัชนีเตือนภัยทางการเงินที่ช่วยประเมินความเสี่ยงส่วนบุคคลได้อย่างแม่นยำ
- ช่วยให้ภาครัฐและสถาบันการเงินออกมาตรการแก้หนี้ได้ตรงจุด
ข้อควรรู้
- กลุ่มที่มี DSR สูงจะมีความเสี่ยงผิดนัดชำระหนี้หากมีเหตุฉุกเฉิน
- แทบไม่มีเงินเหลือสำหรับการออมระยะยาวหรือการลงทุน
เหมาะกับใคร
เหมาะสำหรับบุคคลทั่วไปที่ต้องการประเมินสุขภาพทางการเงินของตนเองก่อนก่อหนี้ก้อนใหม่
เพดานหนี้สาธารณะต่อ GDP ที่กรอบวินัย 70%
มาตรวัดความยั่งยืนทางการคลังและกรอบการกระตุ้นเศรษฐกิจของประเทศ
วินัยการเงินการคลังสัดส่วน 67.94% ต่อ GDP
ยอดหนี้สาธารณะคงค้างของประเทศไทย ณ สิ้นเดือนสิงหาคม 2569 ปรับตัวขึ้นมาอยู่ที่ระดับประมาณ 67.94% ต่อ GDP ซึ่งถือเป็นระดับที่เข้าใกล้กรอบเพดานวินัยการเงินการคลังตามพระราชบัญญัติวินัยการเงินการคลังของรัฐ พ.ศ. 2561 ที่กำหนดเพดานสูงสุดไว้ไม่เกิน 70% ต่อ GDP
ระดับหนี้สาธารณะที่ขยับชิดกรอบเพดานสะท้อนข้อจำกัดของภาครัฐในการดำเนินนโยบายการคลังแบบขาดดุลขนาดใหญ่เพื่อกระตุ้นเศรษฐกิจในระยะต่อไป การลงทุนโครงการเมกะโปรเจกต์ใหม่ๆ หรือโครงการแจกเงินเยียวยาจะต้องผ่านการพิจารณาอย่างรอบคอบยิ่งขึ้นเพื่อรักษาอันดับความน่าเชื่อถือ (Sovereign Credit Rating) ของประเทศ
สำหรับนักลงทุน ผลกระทบจากหนี้สาธารณะที่สูงขึ้นอาจส่งผลให้อัตราผลตอบแทนพันธบัตรรัฐบาล (Bond Yield) ระยะยาวมีแนวโน้มขยับตัวขึ้น ซึ่งส่งผลต่อต้นทุนการระดมทุนของภาคเอกชนและการประเมินมูลค่าหุ้นในตลาดหลักทรัพย์ นักลงทุนจึงควรติดตามทิศทางการจัดทำงบประมาณของภาครัฐอย่างใกล้ชิด
- หน่วยงานกำกับดูแล
- สำนักงานบริหารหนี้สาธารณะ (สบน.)
- สถานะการบังคับใช้
- ข้อมูลรายงาน สิ้นสิงหาคม 2569
ข้อมูลใช้งานจริง
- กรอบเพดานตามกฎหมาย
- ไม่เกิน 70% ของ GDP
- หนี้สาธารณะอยู่ที่ประมาณ 67.94% ต่อ GDP
- กรอบวินัยการเงินการคลังกำหนดเพดานไว้ไม่เกิน 70%
- จำกัดพื้นที่ทางการคลังในการออกมาตรการกระตุ้นเศรษฐกิจขนาดใหญ่
จุดเด่น
- กรอบเพดานช่วยสร้างวินัยทางการคลังและควบคุมการก่อหนี้เกินตัว
- รักษาความโปร่งใสและความเชื่อมั่นของนักลงทุนสถาบันต่างชาติ
ข้อควรรู้
- ภาครัฐมีข้อจำกัดในการกู้เงินเพื่อกระตุ้นเศรษฐกิจเพิ่มเติม
- อาจมีความเสี่ยงต่อการถูกปรับลดมุมมองอันดับความน่าเชื่อถือหากหนี้ทะลุกรอบ
เหมาะกับใคร
เหมาะสำหรับนักลงทุนพันธบัตรและนักวิเคราะห์ตลาดทุน เพื่อประเมินทิศทางอัตราผลตอบแทนและนโยบายการคลัง
เปรียบเทียบทั้ง 10 รายการ
| # | รายการ | หน่วยงานกำกับดูแล | สถานะการบังคับใช้ |
|---|---|---|---|
| 1 | เกณฑ์ภาษีเงินได้บุคคลธรรมดาสำหรับเงินได้จากต่างประเทศ (Resident Rule) | กรมสรรพากร | มีผลต่อเนื่องปี 2568–2569 |
| 2 | เกณฑ์การถือครองและสิทธิลดหย่อนกองทุน Thai ESG | กรมสรรพากร / สำนักงาน ก.ล.ต. | มีผลต่อเนื่องปี 2568–2569 |
| 3 | การกำเนิดธนาคารพาณิชย์ไร้สาขา (Virtual Bank) ในไทย | ธปท. / กระทรวงการคลัง | อนุมัติ 3 ราย เตรียมเปิดบริการปี 2569 |
| 4 | เพดานการคุ้มครองเงินฝาก 1 ล้านบาท (DPA) | สถาบันคุ้มครองเงินฝาก (DPA) | บังคับใช้ต่อเนื่องปี 2568–2569 |
| 5 | สัดส่วนหนี้ครัวเรือนต่อ GDP ที่ระดับ 85.2% | ธนาคารแห่งประเทศไทย | ข้อมูลรายงาน ณ ไตรมาส 2/2569 |
| 6 | การสิ้นสุดรอบจัดตั้งกองทุน SSF และการปรับบทบาทสู่ RMF | กรมสรรพากร | มีผลต่อเนื่องปีภาษี 2568–2569 |
| 7 | อัตราดอกเบี้ยนโยบายของไทยที่ระดับ 1.00% ต่อปี | คณะกรรมการนโยบายการเงิน (กนง.) | มติ กนง. สิงหาคม – กันยายน 2569 |
| 8 | บทบาทของทองคำในการเป็นสินทรัพย์ปลอดภัย (Safe Haven) | – | คำแนะนำพอร์ตโฟลิโอ ไตรมาส 2–3/2569 |
| 9 | สัดส่วนภาระหนี้ต่อรายได้ (DSR) และกลุ่มเปราะบาง | สำนักงานสถิติแห่งชาติ / ศูนย์วิจัยกสิกรไทย | รายงานวิเคราะห์ข้อมูล ตุลาคม 2569 |
| 10 | เพดานหนี้สาธารณะต่อ GDP ที่กรอบวินัย 70% | สำนักงานบริหารหนี้สาธารณะ (สบน.) | ข้อมูลรายงาน สิ้นสิงหาคม 2569 |
เลือกแบบไหนดี?
สรุปสั้นๆ ว่าแต่ละรายการเหมาะกับใคร
- ถ้าคุณผู้เสียภาษีเงินได้บุคคลธรรมดา#2เกณฑ์การถือครองและสิทธิลดหย่อนกองทุน Thai ESGให้สิทธิลดหย่อนภาษีแยกเดี่ยวสูงสุดถึง 300,000 บาท พร้อมระยะเวลาถือครองที่สั้นเพียง 5 ปีบริบูรณ์อ่านรายละเอียด
- ถ้าคุณนักลงทุนหุ้นและสินทรัพย์ต่างประเทศ#1เกณฑ์ภาษีเงินได้บุคคลธรรมดาสำหรับเงินได้จากต่างประเทศ (Resident Rule)ช่วยให้เข้าใจเงื่อนไขภาษีและวางแผนการโอนเงินผลตอบแทนกลับเข้าไทยได้อย่างถูกต้อง ไม่เสี่ยงโดนเบี้ยปรับอ่านรายละเอียด
- ถ้าคุณผู้ประกอบอาชีพอิสระและฟรีแลนซ์#3การกำเนิดธนาคารพาณิชย์ไร้สาขา (Virtual Bank) ในไทยเป็นช่องทางเข้าถึงสินเชื่อและการเปิดบัญชีดอกเบี้ยพิเศษที่ใช้ข้อมูลพฤติกรรมแทนการใช้สลิปเงินเดือนอ่านรายละเอียด
- ถ้าคุณผู้รับความเสี่ยงได้ต่ำที่เน้นรักษาเงินต้น#4เพดานการคุ้มครองเงินฝาก 1 ล้านบาท (DPA)เป็นหัวใจสำคัญในการกระจายพอร์ตเงินฝากสดไม่ให้เกิน 1 ล้านบาทต่อธนาคารเพื่อความปลอดภัย 100%อ่านรายละเอียด
- ถ้าคุณนักลงทุนที่ต้องการกระจายความเสี่ยงพอร์ต#8บทบาทของทองคำในการเป็นสินทรัพย์ปลอดภัย (Safe Haven)ช่วยปกป้องมูลค่าพอร์ตการลงทุนโดยรวมจากความผันผวนของตลาดหุ้นและแรงกดดันทางภูมิรัฐศาสตร์อ่านรายละเอียด
บทสรุป
การบริหารเงินในปี 2569 จำเป็นต้องอาศัยทั้งความรู้เชิงรุกและกลยุทธ์เชิงรับ ควบคู่ไปกับการทำความเข้าใจกฎหมายการเงินใหม่ๆ เช่น ภาษีเงินได้ต่างประเทศและข้อกำหนดกองทุนลดหย่อนภาษี การจัดพอร์ตที่กระจายตัวในสินทรัพย์ปลอดภัยอย่างทองคำ พร้อมกับสำรองสภาพคล่องในสถาบันการเงินที่อยู่ภายใต้การคุ้มครอง จะช่วยให้คุณรักษาความมั่งคั่งและบรรลุเป้าหมายทางการเงินได้อย่างมั่นคงในระยะยาว
อ่านเพิ่มในหัวข้อการเงินและการลงทุน27เศรษฐกิจโลก17การออมเงิน16
แหล่งข้อมูลอ้างอิง
- 1.bot.or.th
- 2.bot.or.th
- 3.kasikornresearch.com
- 4.thairath.co.th
- 5.thansettakij.com
- 6.prachachat.net
- 7.bot.or.th
- 8.line.me
- 9.facebook.com
- 10.dpa.or.th
- 11.keptbykrungsri.com
- 12.itax.in.th
- 13.kasikornasset.com
- 14.youtube.com
- 15.finnomena.com
- 16.daol.co.th
- 17.itax.in.th
- 18.rd.go.th
- 19.expattaxthailand.com
- 20.arac.co.th
- 21.scb.co.th
- 22.posttoday.com
- 23.bot.or.th
- 24.bangkokbank.com
- 25.marketeeronline.co
- 26.dpa.or.th
คำถามที่พบบ่อย
ในปี 2569 ลงทุนในหุ้นต่างประเทศแล้วนำกำไรกลับเข้าไทย ต้องเสียภาษีอย่างไร?
หากคุณอยู่ในประเทศไทยรวมกันตั้งแต่ 180 วันขึ้นไปในปีภาษีนั้น เมื่อนำกำไรจากการลงทุนในต่างประเทศโอนกลับเข้าไทย จะต้องนำยอดกำไรดังกล่าวไปรวมคำนวณเป็นเงินได้พึงประเมินเพื่อเสียภาษีเงินได้บุคคลธรรมดาในปีที่นำเข้า ตามคำสั่งกรมสรรพากรที่ ป.161/2566 โดยไม่คำนึงว่ากำไรนั้นจะเกิดขึ้นในปีใด
กองทุน Thai ESG ต่างจากกองทุน RMF อย่างไร?
Thai ESG มีระยะเวลาการถือครองเพียง 5 ปีบริบูรณ์นับจากวันซื้อ และเน้นลงทุนในสินทรัพย์ไทยที่ผ่านเกณฑ์ ESG โดยมีวงเงินลดหย่อนแยกต่างหากสูงสุด 300,000 บาท ขณะที่ RMF ต้องถือครองจนถึงอายุ 55 ปีบริบูรณ์และไม่น้อยกว่า 5 ปีการลงทุน แต่นโยบายการลงทุนมีความหลากหลายทั่วโลกมากกว่า และใช้วงเงินรวมกับกลุ่มเกษียณสูงสุดไม่เกิน 500,000 บาท
ถ้ามีเงินฝากในธนาคารเกิน 1 ล้านบาท ควรบริหารจัดการอย่างไรให้ปลอดภัย?
เนื่องด้วยสถาบันคุ้มครองเงินฝาก (DPA) รับประกันยอดเงินไม่เกิน 1 ล้านบาท ต่อ 1 รายชื่อผู้ฝาก ในแต่ละสถาบันการเงิน หากมียอดเงินออมมากกว่าเกณฑ์ดังกล่าว ควรแบ่งเงินสดไปเปิดบัญชีกับสถาบันการเงินแห่งอื่นโดยคุมวงเงินไม่ให้เกิน 1 ล้านบาทต่อแห่ง หรืออาจกระจายเงินส่วนเกินไปพักไว้ในตราสารความเสี่ยงต่ำอย่างกองทุนรวมตลาดเงิน (Money Market Fund) และพันธบัตรรัฐบาล
ธนาคารพาณิชย์ไร้สาขา (Virtual Bank) ในไทยจะเริ่มเปิดให้บริการเมื่อใด?
ผู้ผ่านการคัดเลือกทั้ง 3 กลุ่มธุรกิจได้รับการเห็นชอบจัดตั้งจากกระทรวงการคลังและ ธปท. แล้ว และอยู่ระหว่างการทดสอบระบบไอทีและความปลอดภัย โดยคาดว่าจะทยอยเปิดให้บริการแก่ประชาชนทั่วไปได้อย่างเป็นทางการภายในช่วงปลายปี 2569
สัดส่วนภาระหนี้ต่อรายได้ (DSR) เท่าใดจึงถือว่าอยู่ในเกณฑ์ปลอดภัย?
เกณฑ์มาตรฐานด้านการเงินส่วนบุคคลแนะนำว่า สัดส่วนภาระผ่อนชำระหนี้ทุกประเภทรวมกันต่อเดือน ไม่ควรเกิน 30% ถึง 35% ของรายได้รวมต่อเดือน หากเกิน 40% จะเริ่มเข้าสู่ภาวะตึงตัวและมีความเสี่ยงต่อสภาพคล่องเมื่อเกิดเหตุการณ์ฉุกเฉิน
อ่านต่อ
การเงิน & การลงทุน2 วิว
10 อันดับกองทุนรวม RMF ตราสารทุน ที่มีมูลค่าทรัพย์สินสุทธิ (AUM) สูงที่สุดในไทย อัปเดตล่าสุดปี 2569
ส่อง 10 กองทุน RMF หุ้นยอดนิยมของคนไทยที่มีเม็ดเงินลงทุนสะสมสูงที่สุด อัปเดตตัวเลขมูลค่าทรัพย์สินสุทธิจริงช่วงปลายปี 2569 เพื่อเป็นแนวทางวางแผนภาษีและสร้างพอร์ตเกษียณ
ใครคืออันดับ 1? เลื่อนลงไปลุ้นในบทความ
การเงิน & การลงทุน0 วิว
รายการแนะนำกองทุนรวมหุ้นเทคโนโลยีระดับโลกในไทย ที่มีมูลค่าทรัพย์สินสุทธิ (AUM) สูง อัปเดตสถิติล่าสุดปี 2569
เจาะลึก 10 กองทุนรวมหุ้นเทคโนโลยีระดับโลกที่ได้รับความนิยมสูงสุดในไทย วัดจากมูลค่าทรัพย์สินสุทธิ (AUM) ประจำปี 2569 พร้อมเปิดโผกองทุนหลักและกลยุทธ์จับกระแส AI
ในบทความ: กองทุนเปิดบัวหลวงโกลบอลอินโนเวชั่นและเทคโนโลยี (B-INNOTECH) · กองทุนเปิดอีสท์สปริง Global Technology (ES-GTECH) · กองทุนเปิดเค โกลบอล เทคโนโลยี หุ้นทุน (K-GTECH)
การเงิน & การลงทุน0 วิว
10 บัตรเครดิตสะสมคะแนนยอดนิยมปี 2569 รูดคุ้มทุกไลฟ์สไตล์พร้อมเร่งแต้มแลกสิทธิพิเศษ
รวม 10 บัตรเครดิตสะสมพอยต์ยอดนิยมประจำปี 2569 เปรียบเทียบอัตราสะสมแต้ม สิทธิพิเศษเร่งคะแนน และความคุ้มค่าในการแลกของรางวัลหรือไมล์บิน เพื่อวางแผนการเงินช่วงปลายปีอย่างชาญฉลาด
ในบทความ: บัตรเครดิต UOB PRVI Miles · บัตรเครดิต KTC Visa Signature · บัตรเครดิต ttb so fast
เสียงจากผู้อ่าน
อยากให้เราจัดอันดับอะไร?
บอกมาได้เลย หัวข้อที่คนขอเยอะที่สุดจะได้เขียนก่อน